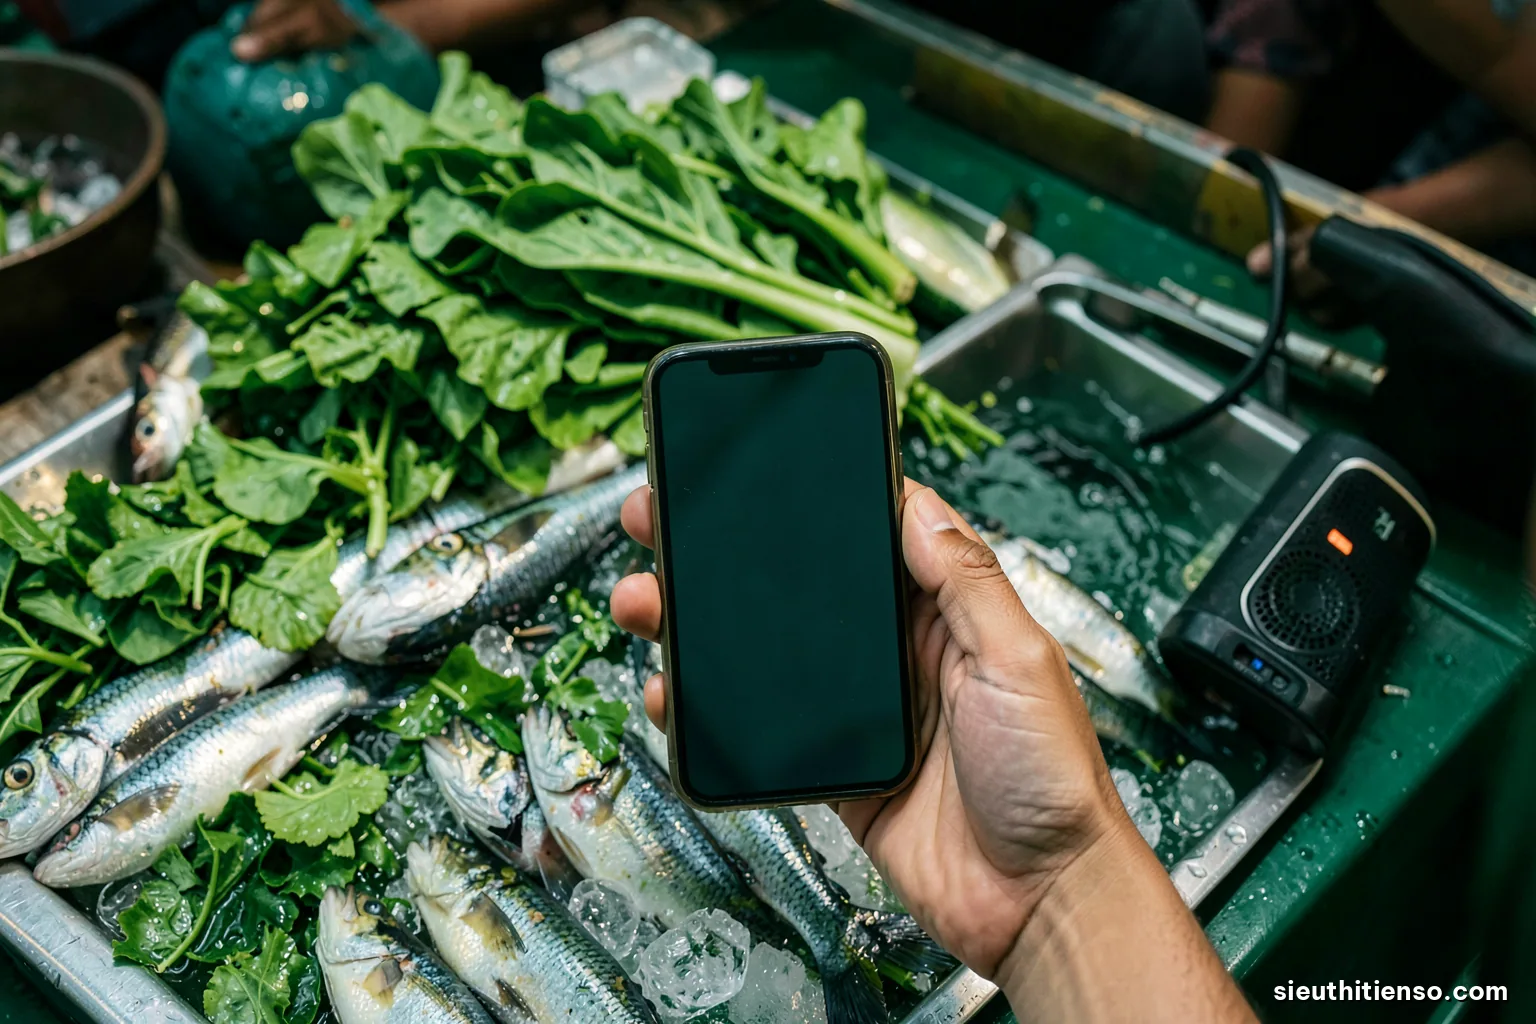
Khi chợ truyền thống chuyển sang quét mã, thay đổi lớn nhất không phải ở công nghệ mà ở cách người bán biết mình đã được trả tiền. Tiền mặt tự chứng minh khi nằm trong tay; chuyển khoản thì phải tin vào một thông báo. Vì thế ở chợ, mã QR đi kèm loa báo tiền về, thói quen kiểm tài khoản và cả những chiêu lừa mới nhắm vào chính khoảng trống niềm tin đó.
Với người mua, quét mã giải quyết chuyện tiền lẻ và tiền rách, nhưng đổi lại phụ thuộc vào sóng điện thoại và pin. Với người bán, tiền vào tài khoản tách bạch hơn nhưng sổ sách, chi phí nhập hàng và nghĩa vụ kê khai lại cần cách làm khác. Dưới đây là những gì thật sự thay đổi, theo từng phía.
Vì sao quét mã đi vào chợ nhanh hơn thẻ
Hơn một thập kỷ, máy POS quẹt thẻ gần như không vào được chợ. Lý do đơn giản: máy tốn tiền thuê hoặc mua, mỗi giao dịch mất phí phần trăm, tiền về sau một hai ngày, và người mua rau không mang thẻ. Với một sạp có biên lợi nhuận mỏng, phí vài phần trăm là ăn hết lãi.
Mã QR chuyển khoản liên ngân hàng phá cả ba rào cản. Người bán chỉ cần in mã tài khoản cá nhân ra tấm bìa, không thuê thiết bị; chuyển khoản giữa cá nhân hầu như không mất phí với người dùng; tiền về trong vài giây. Người mua thì đã có sẵn ứng dụng ngân hàng trên điện thoại. Chi phí bắt đầu gần bằng không.
Phần "gần bằng không" đó có một cái giá ẩn: người bán dùng tài khoản cá nhân, không có hợp đồng với đơn vị chấp nhận thanh toán, không có bộ phận hỗ trợ khi sai sót, và tiền bán hàng lẫn với tiền sinh hoạt. Ba điểm này sinh ra phần lớn các vấn đề bàn ở các mục sau.
So sánh trước và sau khi quét mã
Bảng dưới gom những thay đổi người trong chợ hay kể, xếp theo từng phía. Không có bên nào chỉ được mà không mất.
| Khía cạnh | Người bán | Người mua |
|---|---|---|
| Tiền lẻ | Không phải đi đổi tiền lẻ, không thối thiếu | Trả đúng số lẻ, không cần mang nhiều mệnh giá |
| Tiền giả, tiền rách | Hết lo nhận tiền giả | Không bị trả lại tiền rách |
| Xác nhận | Phải chờ thông báo, dễ bị lừa ảnh chụp màn hình | Phải đợi người bán xác nhận mới đi |
| Sổ sách | Có sao kê, nhưng lẫn tiền nhà | Có lịch sử chi tiêu |
| Phụ thuộc | Mất mạng là ùn khách | Hết pin, mất sóng là không trả được |
| An toàn | Bớt giữ tiền mặt trong người | Không phải mang ví dày |
| Riêng tư | Lộ họ tên chủ tài khoản | Giao dịch để lại dấu vết |
Ô "xác nhận" là ô quan trọng nhất. Với tiền mặt, việc trả tiền và việc người bán biết đã được trả diễn ra cùng lúc. Với chuyển khoản, hai việc tách ra, và mọi chiêu lừa ở chợ đều chen vào khoảng hở vài giây giữa chúng.
Những chiêu lừa nhắm vào người bán ở chợ
Ảnh chụp "chuyển khoản thành công" giả. Người mua giơ màn hình có giao dịch thành công nhưng đó là ảnh cũ, ảnh chỉnh sửa hoặc giao dịch tới tài khoản khác. Giờ chợ đông, người bán gật đầu cho qua.
Dán đè mã QR. Kẻ gian dán mã tài khoản của mình lên tấm mã của sạp. Khách trả tiền thật nhưng tiền chảy vào túi người khác; người bán chỉ phát hiện khi đối chiếu cuối ngày.
"Chuyển nhầm, trả lại giúp". Một khoản tiền lạ vào tài khoản, sau đó có người gọi nhờ chuyển trả qua số tài khoản khác. Đây có thể là bẫy liên quan tới khoản vay hoặc tiền lừa đảo; cách an toàn là báo ngân hàng xử lý, không tự chuyển.
Loa báo tiền giả. Thiết bị phát tiếng giống loa thông báo của ngân hàng. Chỉ loa được ngân hàng hoặc đơn vị thanh toán cung cấp, gắn với tài khoản của bạn, mới đáng tin.
Tin nhắn mạo danh ngân hàng. Tiểu thương công khai số tài khoản nên dễ bị nhắm: tin báo "tài khoản sắp khoá, bấm vào đây cập nhật". Ngân hàng không yêu cầu cung cấp mã OTP hay mật khẩu qua tin nhắn, cuộc gọi.
Quy tắc nhận tiền an toàn cho một sạp chợ
Không cần thiết bị đắt tiền, chỉ cần một quy trình cố định mà cả nhà bán hàng cùng tuân thủ.
- Chỉ tin thông báo từ ứng dụng ngân hàng hoặc loa do ngân hàng cung cấp, không tin màn hình điện thoại của khách.
- Đặt tấm mã ở chỗ mình nhìn thấy, ép plastic và kiểm tra mỗi sáng xem có bị dán đè không. Tên chủ tài khoản hiện ra khi quét phải đúng tên mình.
- Nếu có thể, dùng mã QR động có sẵn số tiền (nhiều ứng dụng cho tạo) cho đơn lớn, để khách không gõ nhầm.
- Tách một tài khoản chỉ để nhận tiền bán hàng, tách khỏi tài khoản chi tiêu gia đình. Cuối ngày nhìn số dư là biết doanh thu.
- Mất sóng hoặc thông báo chậm: ghi lại thời gian, số tiền, giữ khách hoặc nhận tiền mặt. Đừng để "lát chị kiểm" thành thói quen.
- Tiền lạ vào tài khoản: không tự chuyển trả theo lời người gọi, liên hệ tổng đài chính thức của ngân hàng để tra soát.
Quy trình này nghe hiển nhiên, nhưng phần lớn các vụ mất tiền ở chợ xảy ra vào giờ cao điểm, khi người bán đang cân hàng, thối tiền và nghe điện thoại cùng lúc. Một quy tắc đơn giản được lặp lại đến mức thành phản xạ hiệu quả hơn mọi lời dặn khi đã có chuyện.
Mối hàng, giá cả và nhịp làm ăn trong chợ
Quét mã không chỉ thay đổi quầy bán lẻ mà cả quan hệ phía sau: người bán trả tiền cho mối buôn, chủ vựa, người chở hàng. Ở khâu này, tiền mặt còn bám rất lâu vì giao dịch diễn ra lúc nửa đêm, gần sáng, tại chợ đầu mối, nơi người ta quen "cầm tiền mới giao hàng" và hay trả gối đầu, nợ lại một phần.
Khi mối buôn bắt đầu nhận chuyển khoản, có hai thay đổi đáng kể. Một là nợ gối đầu có dấu vết: ai đã trả bao nhiêu, ngày nào, không còn phụ thuộc vào cuốn sổ tay và trí nhớ. Tranh chấp kiểu "tuần trước em trả rồi" giảm hẳn. Hai là chi phí tiền mặt của người bán giảm: không phải mang cọc tiền lớn đi chợ đầu mối lúc ba bốn giờ sáng, một rủi ro an ninh có thật với tiểu thương.
Về giá cả, chưa có bằng chứng rõ rằng quét mã làm hàng ở chợ đắt hơn hay rẻ hơn, vì chuyển khoản cá nhân hầu như không có phí cho người bán. Điều thay đổi là cách làm tròn: với tiền mặt, người bán hay làm tròn lên cho dễ thối; với chuyển khoản, khách trả đúng số lẻ. Ngược lại, cũng có người bán ngại nhận chuyển khoản cho món vài nghìn đồng vì mất thời gian kiểm tra. Mỗi chợ tự tìm ra "ngưỡng" của mình, và ngưỡng đó dịch chuyển dần theo số khách quen dùng điện thoại.
Sổ sách, thuế và câu hỏi "bán qua chuyển khoản có bị thu thuế không"
Khi tiền đi qua tài khoản, người bán lần đầu có một bản ghi doanh thu gần như tự động. Đây là lợi ích thật: biết ngày nào bán chạy, mặt hàng nào lời, và có cơ sở khi cần vay vốn. Nhưng sao kê chỉ ghi tiền vào, không ghi tiền nhập hàng trả bằng tiền mặt cho mối buôn; nhìn số dư mà tưởng lãi là sai.
Về thuế, nguyên lý cần nhớ là dòng tiền vào tài khoản không tự động là thu nhập chịu thuế, và nghĩa vụ thuế của hộ, cá nhân kinh doanh cũng không phát sinh chỉ vì chuyển sang nhận chuyển khoản — nghĩa vụ đó có từ trước, theo doanh thu và ngành nghề. Việc nhận chuyển khoản chỉ làm doanh thu dễ đối chiếu hơn. Các quy định về hoá đơn, kê khai của hộ kinh doanh thay đổi đáng kể từ năm 2025; con số ngưỡng và cách tính nên hỏi trực tiếp cơ quan thuế quản lý địa bàn hoặc người làm dịch vụ kế toán, không dựa vào lời đồn ở chợ.
Một hệ quả ít ai nói: lời đồn "chuyển khoản là bị đánh thuế" khiến một số người bán quay lại đòi tiền mặt, hoặc mượn tài khoản người thân để nhận tiền. Mượn tài khoản vừa không giải quyết được nghĩa vụ thuế, vừa có rủi ro pháp lý khi tài khoản đó bị dùng sai mục đích.
Người mua lớn tuổi và những ai bị bỏ lại
Chợ là nơi người lớn tuổi đi nhiều nhất, cũng là nhóm dùng ứng dụng ngân hàng ít nhất. Một chợ mà người bán chỉ thích nhận chuyển khoản có thể vô tình đẩy nhóm này sang thế khó: không có tiền lẻ để trả, ngại bị thối tiền rách, ngượng khi không quét được.
Luật hiện hành không cho phép từ chối đồng Việt Nam hợp lệ, nên tiền mặt vẫn phải được nhận. Nhưng ngoài chuyện đúng luật còn có chuyện giữ khách. Những người bán lâu năm thường giữ cả hai kênh: tiền mặt cho khách quen lớn tuổi, chuyển khoản cho khách trẻ và khách vãng lai.
Ở chiều ngược lại, nếu bạn giúp cha mẹ dùng quét mã, nên dạy theo thứ tự: kiểm tên người nhận hiện ra sau khi quét, đọc số tiền trước khi xác nhận, không bao giờ đọc mã OTP cho ai. Ba thao tác này chặn được phần lớn sai sót và lừa đảo thường gặp. Danh mục dành cho người lớn tuổi trên site có bài hướng dẫn chi tiết hơn.
Câu hỏi thường gặp
Người bán có được từ chối nhận tiền mặt ở chợ không?
Đồng Việt Nam là phương tiện thanh toán hợp pháp, nên về nguyên tắc người bán không được từ chối tiền mặt hợp lệ. Người bán có thể khuyến khích chuyển khoản, nhưng không nên biến đó thành điều kiện bắt buộc với khách không có điện thoại hoặc tài khoản.
Mã QR tĩnh và QR động khác nhau thế nào khi bán hàng?
Mã tĩnh chỉ chứa thông tin tài khoản, khách tự gõ số tiền, nên có thể gõ sai. Mã động được tạo cho từng đơn và có sẵn số tiền, đôi khi kèm nội dung đơn hàng, giúp đối chiếu dễ hơn. Ở chợ, mã tĩnh tiện cho đơn nhỏ, mã động hợp với đơn lớn.
Khách chuyển khoản rồi nhưng tiền chưa về thì xử lý sao?
Ghi lại thời gian và số tiền, đề nghị khách cho xem mã giao dịch trong ứng dụng, chờ vài phút. Nếu vẫn chưa về, khách liên hệ ngân hàng của mình để tra soát. Người bán chỉ giao hàng khi chính ứng dụng của mình báo tiền đến hoặc khi đã tin khách quen.
Loa thông báo tiền về có an toàn không?
Loa do ngân hàng hoặc đơn vị trung gian thanh toán cung cấp và liên kết đúng tài khoản thì giúp giảm lừa ảnh chụp màn hình. Cần cẩn thận với thiết bị trôi nổi không rõ nguồn gốc, và vẫn nên đối chiếu số dư cuối ngày vì loa có thể mất kết nối.
Dùng tài khoản của con để nhận tiền bán hàng có sao không?
Về lâu dài nên dùng tài khoản đứng tên chính người kinh doanh. Dùng tài khoản người khác làm lẫn sổ sách, gây khó khi tra soát, kê khai, và rủi ro nếu tài khoản bị ngân hàng hạn chế do không khớp chủ tài khoản thực hiện giao dịch.