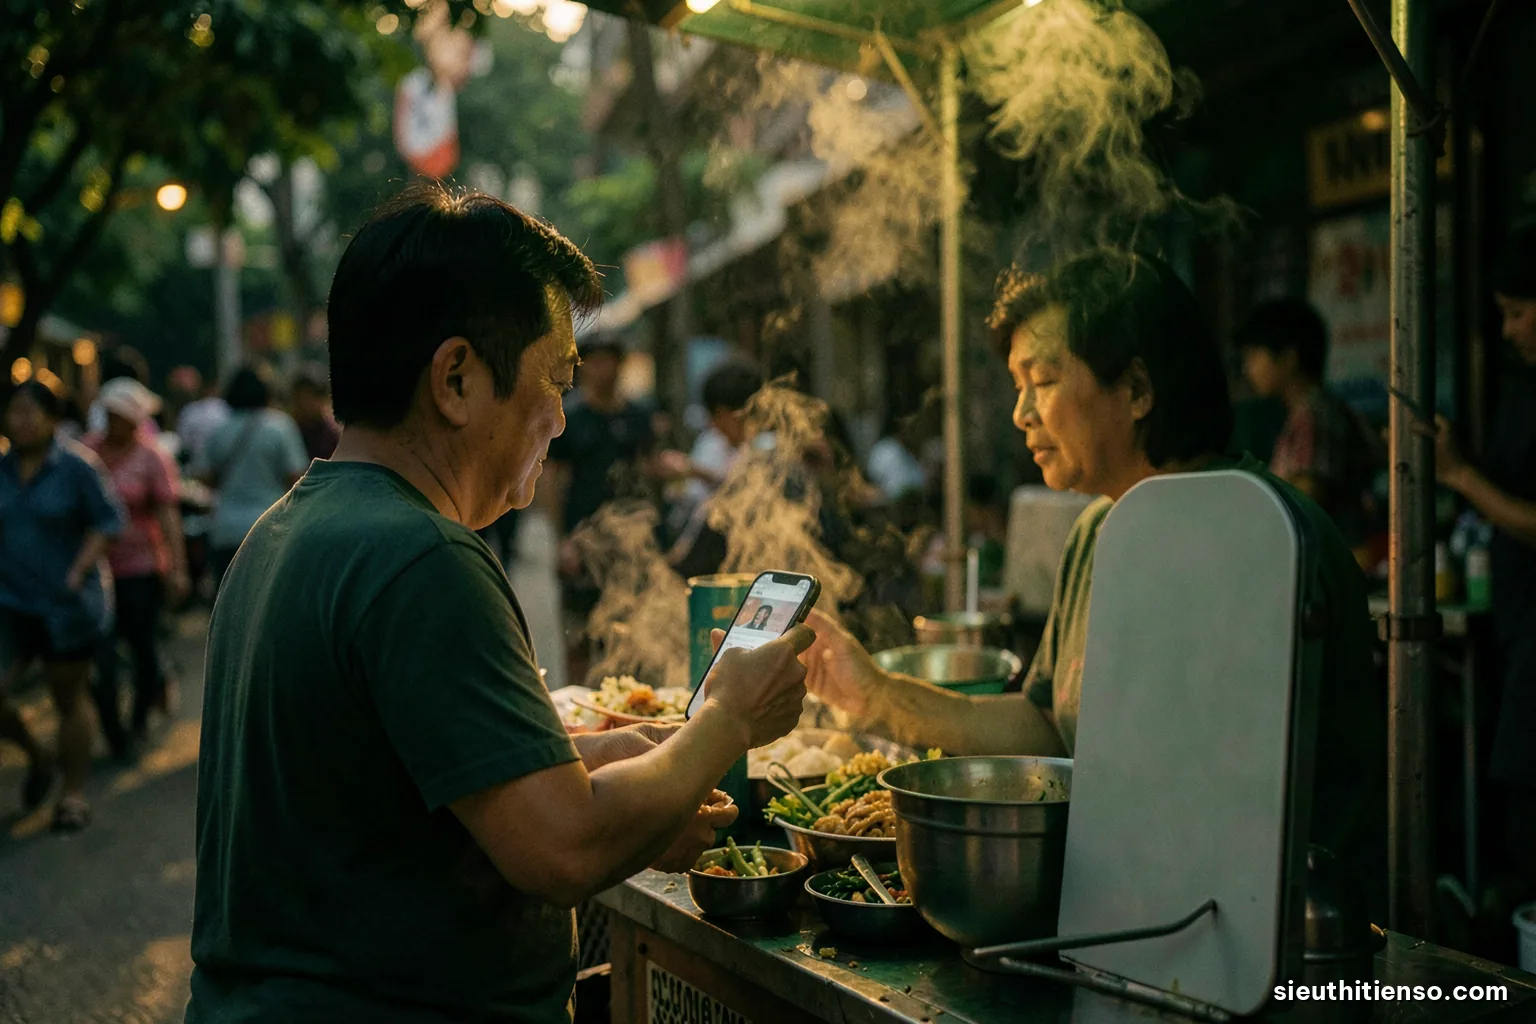
Kinh tế phi chính thức là phần hoạt động kinh tế không được đăng ký, ghi chép hay bảo vệ đầy đủ bởi hệ thống pháp lý, thuế và an sinh: người bán hàng rong, thợ tự do, hộ kinh doanh nhỏ, lao động không hợp đồng. Khi những người này chuyển từ nhận tiền mặt sang nhận chuyển khoản, mã QR, dòng tiền vốn vô hình bắt đầu để lại dấu vết trên tài khoản.
Dấu vết đó mở ra lợi ích thật — vay vốn dễ hơn, tiếp cận bảo hiểm, an sinh, an toàn hơn khi không giữ tiền mặt — nhưng cũng làm người nhỏ lo về thuế và chi phí tuân thủ. Bài này phân tích hai mặt ở mức nguyên lý, dùng ví dụ giả định, và nêu những điều kiện để việc chính thức hoá có lợi cho cả người bán nhỏ lẫn xã hội. Bài không thay tư vấn thuế; quy định cụ thể bạn cần kiểm văn bản hiện hành.
Kinh tế phi chính thức lớn đến đâu và vì sao tồn tại
Theo ước tính của Tổ chức Lao động Quốc tế (ILO) công bố năm 2018, khoảng 61% lao động có việc làm trên thế giới — khoảng hai tỷ người — làm việc trong khu vực phi chính thức, với tỷ lệ cao hơn nhiều ở các nước đang phát triển. Việt Nam cũng có một bộ phận lớn lao động phi chính thức, tập trung ở nông nghiệp, buôn bán nhỏ, xây dựng và dịch vụ cá nhân; số liệu cụ thể nên tra từ báo cáo của cơ quan thống kê.
Khu vực này tồn tại không chỉ vì người ta muốn né thuế. Các nhà kinh tế thường nêu ba nhóm lý do. Chi phí chính thức hoá cao so với quy mô: đăng ký, sổ sách, kê khai tốn thời gian và tiền với người thu nhập thấp. Lợi ích chính thức hoá thấp hoặc không rõ: người bán nhỏ không thấy được gì từ việc đăng ký. Bị loại khỏi khu vực chính thức: thiếu kỹ năng, vốn, giấy tờ để tham gia.
Tiền mặt là chất bôi trơn tự nhiên của khu vực này: không cần tài khoản, không để lại dấu vết, thanh toán ngay. Khi thanh toán số len vào, nó thay đổi phương trình chi phí – lợi ích của việc ở lại phi chính thức.
Lợi ích khi dòng tiền nổi lên tài khoản
Lịch sử giao dịch thành hồ sơ tín dụng. Người bán nhỏ thường bị từ chối vay vì không có sổ sách hay tài sản bảo đảm. Lịch sử nhận tiền đều đặn trên tài khoản là bằng chứng về dòng tiền, giúp người cho vay đánh giá khả năng trả nợ. Đây là cơ sở của nhiều sản phẩm vay dựa trên dữ liệu giao dịch.
An toàn hơn tiền mặt. Ít tiền mặt trong ngăn kéo nghĩa là ít rủi ro mất trộm, tiền giả, thối nhầm, và không phải đi nộp tiền.
Tiếp cận an sinh và hỗ trợ. Khi nhà nước cần chi trả hỗ trợ khẩn cấp, những người có tài khoản và dấu vết hoạt động dễ được xác định và nhận tiền nhanh hơn — bài học rút ra ở nhiều nước trong đại dịch.
Quản lý kinh doanh tốt hơn. Sao kê là sổ sách tự động: người bán biết ngày nào bán được bao nhiêu, mặt hàng nào chạy, mà không cần ghi chép tay.
Cơ sở thuế công bằng hơn. Ở cấp xã hội, khi phần thu nhập lớn hơn được ghi nhận, gánh nặng thuế có thể chia đều hơn giữa người làm công ăn lương (vốn bị khấu trừ tại nguồn) và người tự kinh doanh.
Chi phí và nỗi lo của người nhỏ: không nên xem nhẹ
Mặt kia của đồng xu là chi phí tuân thủ. Khi doanh thu hiện rõ trên tài khoản, người bán nhỏ có thể phải kê khai, lưu chứng từ, xuất hoá đơn, nộp thuế theo phương pháp mới. Với một người bán bún ở chợ, mỗi giờ ngồi làm sổ sách là một giờ không bán hàng. Nếu thủ tục phức tạp, chi phí này có thể lớn hơn chính số thuế phải nộp.
Nỗi lo thứ hai là bất định: không biết dòng tiền trên tài khoản sẽ bị diễn giải thế nào, tiền người nhà chuyển, tiền vay mượn, tiền góp hụi có bị tính là doanh thu không. Sự bất định này khiến một số người bán quay lại đòi tiền mặt, hoặc dùng tài khoản của người thân để nhận — hành vi làm mất đi chính những lợi ích nói ở trên.
Các nghiên cứu về chính thức hoá ở nhiều nước thường đưa ra một kết luận chung: ép bằng giám sát mà không giảm chi phí tuân thủ dễ đẩy người nhỏ ra xa hơn, trong khi đơn giản hoá thủ tục và cho thấy lợi ích cụ thể khuyến khích họ ở lại hệ thống.
Ví dụ giả định: một quầy bún chuyển sang nhận mã QR
Bảng dưới là ví dụ giả định để minh hoạ cách cân lợi ích và chi phí; con số không đại diện cho ai và không phản ánh mức thuế, phí thật.
| Khía cạnh | Trước (chủ yếu tiền mặt) | Sau (phần lớn qua mã QR) |
|---|---|---|
| Doanh thu ghi nhận được | Gần như không có dấu vết | Phần lớn hiện trên sao kê tài khoản |
| Rủi ro tiền mặt | Tiền giả, thối nhầm, mất trộm | Giảm rõ; rủi ro mới là mã QR bị dán đè, chuyển khoản giả |
| Khả năng vay vốn | Phụ thuộc người quen, vay nóng | Có lịch sử để ngân hàng xem xét |
| Thời gian sổ sách | Ghi tay hoặc không ghi | Đọc sao kê; có thể cần thêm thời gian cho kê khai |
| Thuế | Theo cách quản lý áp dụng cho hộ nhỏ lúc đó | Theo quy định hiện hành; dễ được đối chiếu hơn |
Ví dụ cho thấy quyết định của người bán không chỉ là "có muốn nộp thuế không", mà là tổng hợp nhiều yếu tố. Chính sách càng làm tăng lợi ích hữu hình (vay vốn, an toàn) và giảm chi phí tuân thủ, thì càng nhiều người tự nguyện chuyển đổi.
Kinh nghiệm quốc tế: chính thức hoá bằng cà rốt và bằng gậy
Các nước tiếp cận theo hai hướng, thường kết hợp. Hướng khuyến khích: chế độ thuế đơn giản cho hộ nhỏ (một khoản gộp, kê khai trên điện thoại), hoàn một phần thuế giá trị gia tăng cho người tiêu dùng trả bằng thẻ hay mã QR, xổ số hoá đơn để người mua đòi hoá đơn. Một số nước Mỹ Latinh và châu Á đã dùng các biện pháp này, với kết quả khác nhau tuỳ thiết kế.
Hướng giám sát: yêu cầu tổ chức thanh toán báo cáo giao dịch của người bán vượt ngưỡng, đối chiếu dữ liệu ngân hàng với kê khai, bắt buộc hoá đơn điện tử. Hướng này tăng thu nhanh nhưng dễ gây phản ứng và đẩy một phần giao dịch quay lại tiền mặt nếu làm đột ngột.
Bằng chứng nghiên cứu cho thấy hiệu quả phụ thuộc lớn vào niềm tin: người dân có tin rằng thuế được dùng hợp lý và quy định ổn định không. Khi thủ tục rõ, lộ trình báo trước, và có lợi ích đi kèm, tỷ lệ tuân thủ tự nguyện cao hơn hẳn so với khi chỉ có biện pháp kiểm soát.
Bối cảnh Việt Nam: đang chuyển đổi, cần theo dõi văn bản
Ở Việt Nam, thanh toán bằng mã QR đã phổ biến ở chợ, quán nhỏ, xe đẩy — nhanh hơn nhiều so với việc chính thức hoá về thuế và đăng ký. Đồng thời, cách quản lý thuế với hộ kinh doanh đang thay đổi theo hướng kê khai dựa trên doanh thu thực tế, gắn với hoá đơn điện tử và dữ liệu thanh toán, thay cho cách ấn định mức khoán trước đây. Lộ trình và ngưỡng cụ thể được quy định trong các văn bản mới; người kinh doanh cần kiểm thông báo của cơ quan thuế quản lý trực tiếp.
Điều quan trọng với người bán nhỏ là tách bạch tài khoản kinh doanh và tài khoản cá nhân: tiền người nhà chuyển, tiền vay mượn không nên đi chung tài khoản nhận tiền bán hàng, để dữ liệu phản ánh đúng doanh thu. Giữ chứng từ cho những khoản không phải doanh thu, và hỏi cơ quan thuế hoặc người làm kế toán khi không chắc.
Những vấn đề chi tiết về thuế cho thu nhập trên nền tảng số và cách hộ kinh doanh nhận tiền được bàn trong các danh mục riêng của site; bài này chỉ dừng ở góc nhìn kinh tế.
Điều kiện để chính thức hoá có lợi cho cả hai phía
Từ các phân tích trên, có thể rút ra một danh sách điều kiện mà giới nghiên cứu chính sách thường nhắc tới:
- Thủ tục kê khai đơn giản, làm được trên điện thoại, phù hợp người ít thời gian và ít kiến thức kế toán.
- Ngưỡng và lộ trình rõ, báo trước đủ lâu, không thay đổi đột ngột.
- Lợi ích hữu hình đi kèm: tín dụng, bảo hiểm, an sinh dễ tiếp cận hơn cho người đã chính thức hoá.
- Phí thanh toán thấp cho người bán nhỏ, để nhận tiền số không đắt hơn nhận tiền mặt.
- Bảo vệ dữ liệu: dữ liệu giao dịch chỉ được dùng đúng mục đích luật định.
- Hỗ trợ chuyển đổi: hướng dẫn, kênh hỏi đáp, thời gian ân hạn cho sai sót không cố ý.
Khi thiếu các điều kiện này, thanh toán số vẫn tăng nhưng phần "chìm" sẽ tìm cách khác để chìm. Khi có đủ, tiền số trở thành cây cầu đưa người nhỏ vào hệ thống, thay vì chiếc lưới bắt họ.
Câu hỏi thường gặp
Nhận tiền qua mã QR có phải là kinh doanh chính thức không?
Không. Nhận chuyển khoản chỉ là cách thanh toán; việc kinh doanh có chính thức hay không phụ thuộc đăng ký kinh doanh, nghĩa vụ thuế và các thủ tục khác theo quy định. Tuy vậy, dòng tiền qua tài khoản giúp cơ quan quản lý và chính người bán thấy rõ quy mô hoạt động.
Kinh tế phi chính thức có phải là kinh tế bất hợp pháp không?
Không hẳn. Phần lớn hoạt động phi chính thức là buôn bán, dịch vụ hợp pháp nhưng không đăng ký hoặc không được ghi nhận đầy đủ. Hoạt động bất hợp pháp như buôn lậu là một phạm trù khác, dù đôi khi được gộp chung dưới khái niệm kinh tế ngầm.
Chuyển sang nhận tiền số có làm người bán nhỏ nộp thuế nhiều hơn không?
Có thể, nếu trước đó doanh thu thực tế cao hơn mức được ghi nhận. Nhưng mức thuế phụ thuộc quy định hiện hành, không phụ thuộc cách nhận tiền. Người bán nên tìm hiểu quy định áp dụng cho mình thay vì quay lại tiền mặt vì lo lắng.
Dùng tài khoản người thân để nhận tiền bán hàng có sao không?
Việc này làm dữ liệu sai lệch, gây rắc rối cho chính người thân về sau và có thể bị coi là hành vi che giấu doanh thu nếu nhằm né nghĩa vụ. Cách đúng là dùng tài khoản đứng tên mình hoặc hộ kinh doanh, tách khỏi tài khoản chi tiêu cá nhân.
Thanh toán số có xoá được kinh tế phi chính thức không?
Không thể xoá hoàn toàn. Kinh nghiệm quốc tế cho thấy thanh toán số giúp thu hẹp khu vực phi chính thức khi đi kèm chính sách giảm chi phí tuân thủ và tăng lợi ích. Một phần hoạt động vẫn sẽ dùng tiền mặt vì lý do thói quen, riêng tư hoặc chi phí.