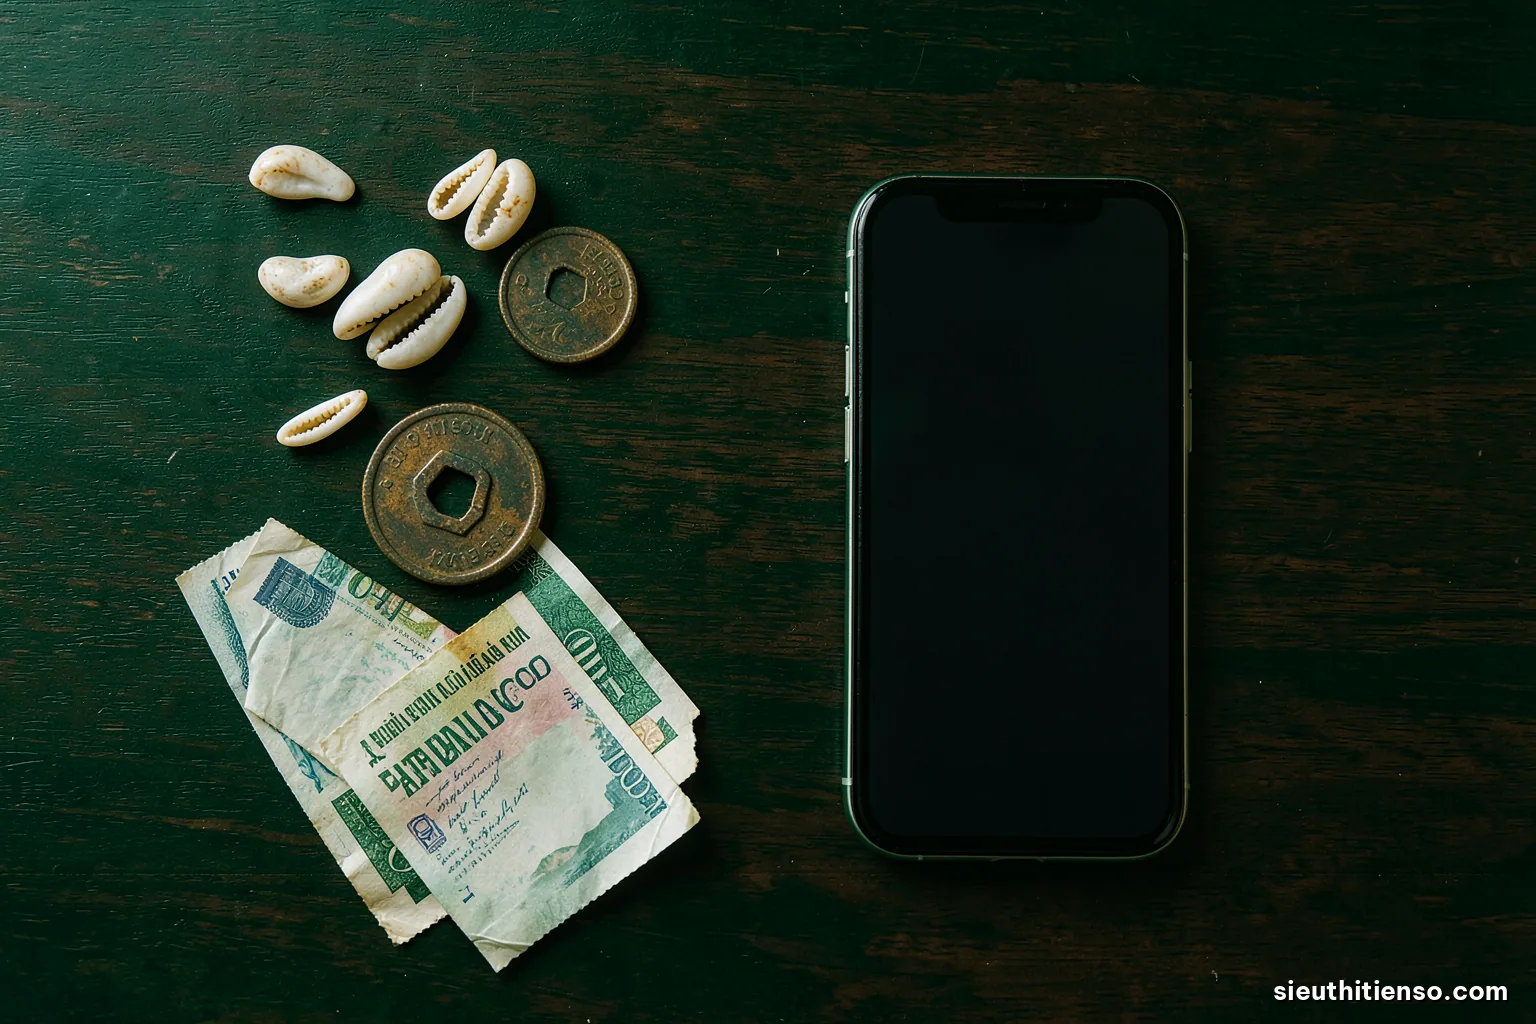
Lịch sử tiền tệ thường được kể theo một đường thẳng: con người đổi hàng lấy hàng, thấy bất tiện nên chọn ra một món hàng chung, rồi món hàng đó dần biến thành kim loại, giấy và cuối cùng là con số trong điện thoại. Câu chuyện này dễ nhớ nhưng chỉ đúng một phần. Bằng chứng khảo cổ và nhân học cho thấy ghi nợ và đơn vị tính có từ rất sớm, nhiều khi sớm hơn cả đồng xu đầu tiên.
Nói ngắn gọn: tiền không phải một vật mà là một hệ thống ghi nhận ai nợ ai bao nhiêu, được cộng đồng hoặc nhà nước đứng ra bảo đảm. Vỏ ốc, đồng tiền, tờ giấy hay số dư tài khoản chỉ là những cách khác nhau để lưu và chuyển lời ghi nhận đó. Hiểu điều này giúp bạn đọc đúng tiền số hôm nay: số dư trong ứng dụng ngân hàng là tiền thật vì có người đứng sau sổ sách, không phải vì nó có hình dạng.
Câu chuyện quen thuộc: hàng đổi hàng sinh ra tiền
Phiên bản phổ biến nhất bắt nguồn từ Adam Smith trong Của cải của các dân tộc (1776). Smith hình dung người thợ săn đổi thịt lấy cung tên của người thợ làm cung, rồi nhận ra việc đổi trực tiếp rất vướng: người có thịt chưa chắc cần cung, người có cung lại không đói. Năm 1875, William Stanley Jevons gọi trở ngại này là sự trùng khớp nhu cầu kép: muốn đổi được, hai bên phải đồng thời cần đúng thứ bên kia có.
Từ đó, theo lập luận của Carl Menger (1892), món hàng nào được nhiều người chấp nhận nhất, dễ chia nhỏ, khó hư, dễ mang theo sẽ dần được dùng làm vật trung gian. Muối, gia súc, vải, vỏ ốc, rồi kim loại lần lượt giữ vai trò ấy. Nhà nước xuất hiện sau, chỉ để đóng dấu bảo đảm trọng lượng và độ tinh khiết.
Mô hình này có giá trị giải thích: nó cho thấy vì sao tiền giảm chi phí giao dịch và vì sao các đặc tính vật lý từng quan trọng. Phần lớn sách giáo khoa kinh tế vẫn mở đầu bằng câu chuyện này. Vấn đề là nó được kể như lịch sử có thật, trong khi thực ra đó là một thí nghiệm tưởng tượng.
Nhân học phản biện: chưa ai tìm thấy "nền kinh tế hàng đổi hàng"
Năm 1985, nhà nhân học Caroline Humphrey (Đại học Cambridge) viết rằng chưa từng có ghi chép nào mô tả một nền kinh tế đổi hàng thuần tuý, càng chưa có ghi chép nào về việc tiền mọc ra từ đó. Đổi hàng có tồn tại, nhưng thường diễn ra giữa những người xa lạ, giữa các cộng đồng không tin nhau, hoặc khi hệ thống tiền đã sụp đổ, như trong các trại tù hay thời siêu lạm phát.
David Graeber đẩy lập luận đi xa hơn trong Nợ: 5.000 năm đầu tiên (2011). Theo ông, trong làng xã nhỏ, người ta không đổi hàng tại chỗ mà ghi nợ: hôm nay bác cho cháu bao gạo, mai cháu giúp bác lợp nhà. Ở Lưỡng Hà, các đền và cung điện dùng bạc và lúa mạch làm đơn vị tính để ghi sổ trên bảng đất sét từ khoảng thiên niên kỷ thứ ba trước Công nguyên, trong khi đa số giao dịch hằng ngày không cần trao tay miếng bạc nào.
Hiện trạng bằng chứng: giới nhân học và sử học kinh tế khá đồng thuận rằng tín dụng và đơn vị tính có từ rất sớm. Tuy vậy, nhiều nhà kinh tế phản biện rằng câu chuyện đổi hàng vẫn hữu ích như một mô hình logic, và rằng tiền hàng hoá thực sự đã xuất hiện ở nhiều nơi. Hai cách nhìn không loại trừ nhau: tiền vừa là công cụ ghi nợ vừa có lúc được gắn vào một vật cụ thể.
Tiền hàng hoá và đồng xu đầu tiên
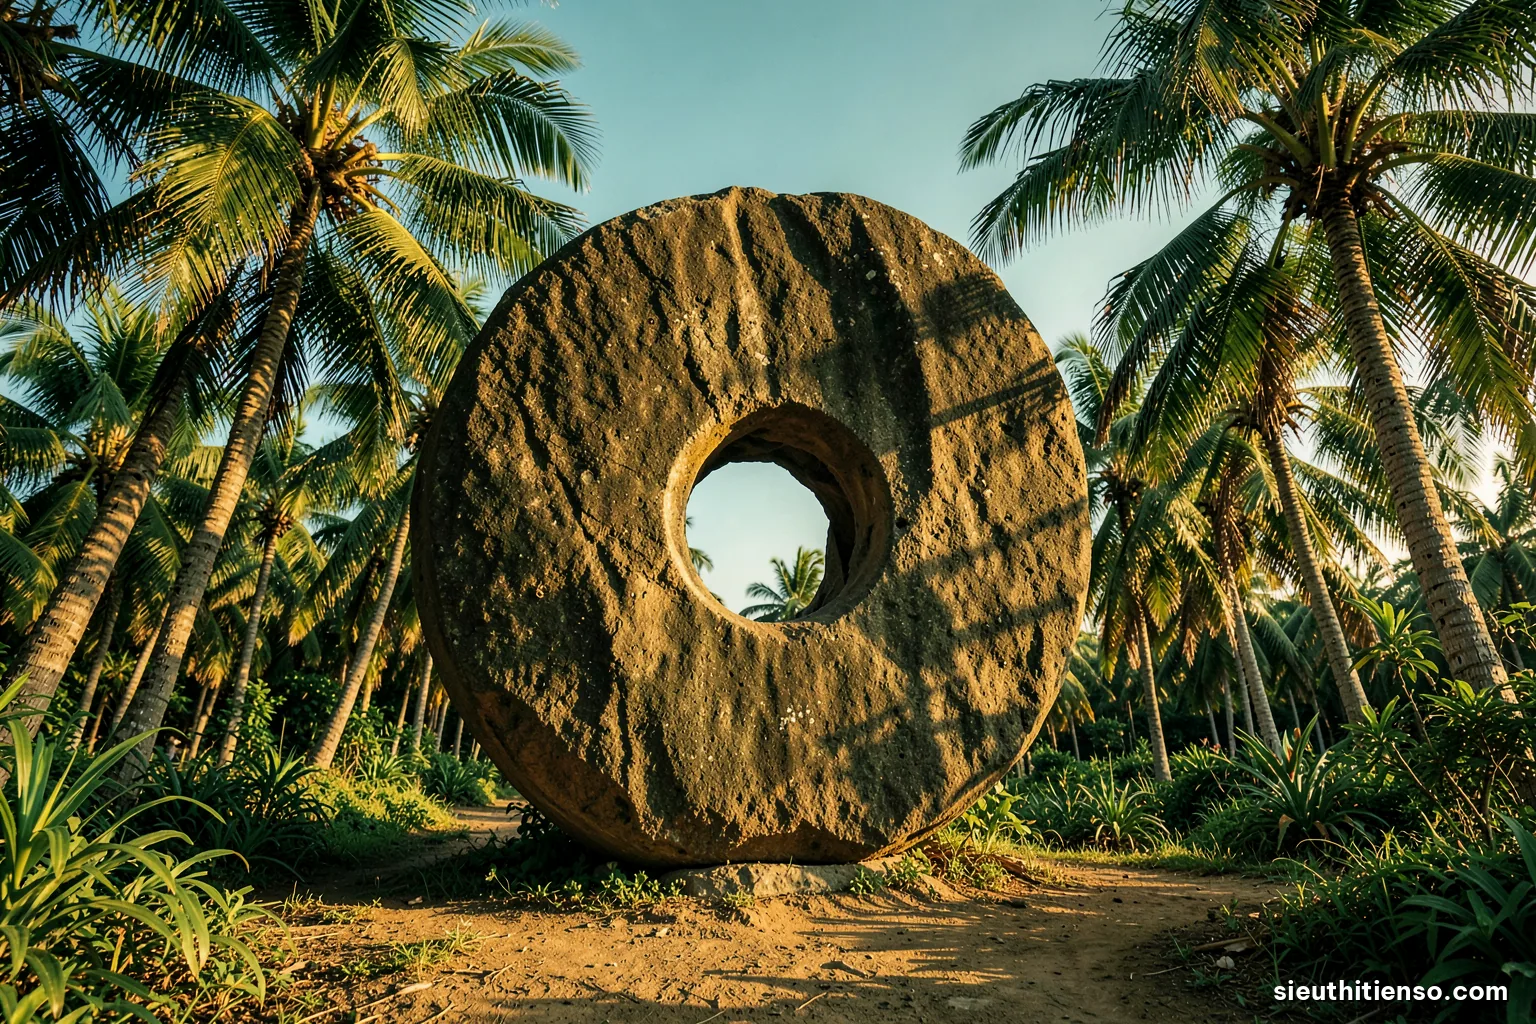
Khi giao dịch vượt ra ngoài phạm vi những người quen biết, sổ ghi nợ chung khó dùng hơn. Lúc đó, một vật có giá trị tự thân và được nhiều nơi công nhận trở nên tiện lợi. Vỏ ốc tiền được dùng rộng ở Trung Hoa cổ, Ấn Độ và Tây Phi. Ở nhiều vùng, bạc và đồng được cân theo trọng lượng chứ chưa đúc thành đồng xu.
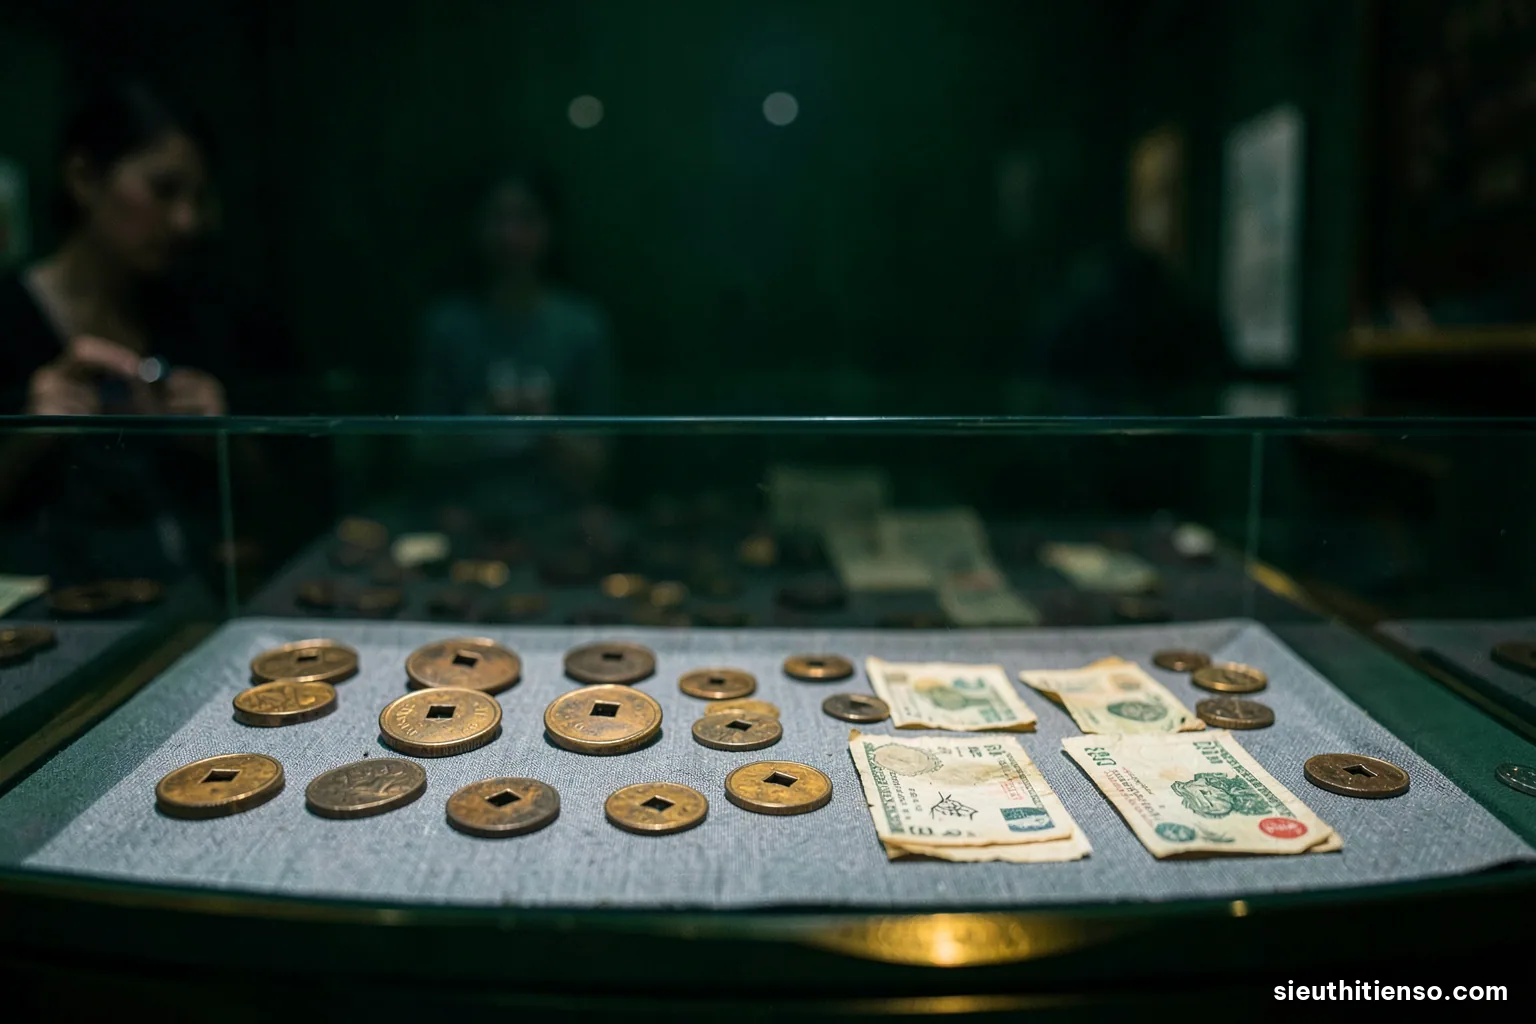
Đồng xu có dấu đóng sớm nhất được biết đến xuất hiện ở Lydia (nay thuộc Thổ Nhĩ Kỳ) vào khoảng thế kỷ 7 trước Công nguyên, làm bằng hợp kim vàng bạc tự nhiên. Dấu đóng giúp người nhận khỏi phải cân và thử kim loại từng lần. Ở Trung Hoa, tiền kim loại hình dao, hình xẻng có từ thời Chiến Quốc; sau khi nhà Tần thống nhất năm 221 trước Công nguyên, kiểu tiền tròn lỗ vuông trở thành chuẩn và ảnh hưởng tới cả vùng Đông Á.
Ở Việt Nam, đồng tiền đầu tiên mang niên hiệu riêng là Thái Bình hưng bảo thời Đinh Tiên Hoàng (thế kỷ 10), cũng theo kiểu tròn lỗ vuông. Điểm đáng chú ý: ngay cả thời tiền kim loại, giá trị đồng xu thường cao hơn giá trị kim loại trong đó, vì phần chênh lệch chính là uy tín của người phát hành.
Dòng thời gian các bước ngoặt chính
Bảng dưới chỉ gồm những mốc được giới sử học thừa nhận rộng rãi; con số năm mang tính ước lượng ở các thời kỳ cổ.
| Thời điểm | Bước ngoặt | Ý nghĩa với cách tiền vận hành |
|---|---|---|
| Thiên niên kỷ 3 TCN | Lưỡng Hà ghi sổ nợ bằng đơn vị bạc, lúa mạch | Đơn vị tính tách khỏi vật trao tay |
| Thế kỷ 7 TCN | Đồng xu có dấu đóng ở Lydia | Uy tín người phát hành thay cho việc cân đo |
| 221 TCN | Nhà Tần chuẩn hoá tiền tròn lỗ vuông | Một chuẩn tiền cho cả lãnh thổ rộng |
| Thế kỷ 11 | Tiền giấy giao tử ở Tứ Xuyên, nhà Tống | Giá trị nằm ở lời hứa, không ở vật liệu |
| Thế kỷ 16–17 | Ngân hàng ghi sổ ở Venice, Amsterdam | Thanh toán bằng chuyển khoản trong sổ |
| Năm 1967 | Máy rút tiền tự động đầu tiên ở Luân Đôn | Tiền mặt trở thành đầu ra của hệ thống điện tử |
| Thế kỷ 21 | Chuyển khoản tức thời qua điện thoại | Tiền gửi ngân hàng di chuyển gần như không độ trễ |
Đọc bảng theo chiều dọc sẽ thấy một xu hướng: vật trao tay ngày càng nhẹ đi, còn phần sổ sách và niềm tin đứng sau ngày càng lớn. Đồng xu nặng cần ít niềm tin hơn tờ giấy; tờ giấy cần ít hạ tầng hơn tài khoản điện tử.
Từ tờ giấy đến dòng số trong sổ ngân hàng
Tiền giấy ra đời ở Trung Hoa thời Tống vì tiền sắt quá nặng cho buôn bán đường dài. Ban đầu là giấy nhận ký gửi của thương nhân, sau được nhà nước tiếp quản. Ở châu Âu, ngân hàng Stockholm phát hành giấy bạc năm 1661. Cả hai nơi đều sớm gặp cùng một bài học: khi người phát hành in quá tay, tờ giấy mất giá.
Song song, các thành phố thương mại như Venice và Amsterdam phát triển tiền ghi sổ: thương nhân gửi kim loại vào ngân hàng, rồi trả nợ cho nhau bằng cách yêu cầu ngân hàng chuyển số dư từ tài khoản này sang tài khoản khác. Séc, rồi hệ thống bù trừ giữa các ngân hàng, mở rộng cách làm này ra toàn xã hội. Đến cuối thế kỷ 20, như Ngân hàng Anh ước tính năm 2014, phần áp đảo lượng tiền trong một nền kinh tế hiện đại tồn tại dưới dạng tiền gửi ngân hàng chứ không phải tiền mặt.
Thẻ thanh toán, máy rút tiền và mạng liên ngân hàng là bước tiếp theo: chúng không tạo ra loại tiền mới, mà tạo ra cách nhanh hơn để ra lệnh cho sổ sách. Những chặng này được kể chi tiết trong các bài riêng của danh mục.
Ba sợi chỉ xuyên suốt lịch sử tiền tệ
Niềm tin luôn đứng trước vật liệu. Vỏ ốc, đồng, giấy hay polymer đều chỉ có giá trị tiền tệ khi đủ nhiều người tin rằng người khác sẽ nhận nó. Khi niềm tin sụp, như trong các đợt siêu lạm phát, vật liệu không cứu được đồng tiền.
Ai giữ sổ thì người đó có quyền lực. Đền đài Lưỡng Hà, triều đình phát hành tiền, ngân hàng ghi sổ, ngân hàng trung ương ngày nay đều nắm quyền quyết định ai được ghi có bao nhiêu. Tranh luận về tiền số, từ ví điện tử tới tiền mã hoá, thực chất là tranh luận về việc ai giữ sổ.
Mỗi bước tiến làm giảm chi phí giao dịch nhưng thêm loại rủi ro mới. Tiền giấy nhẹ nhưng dễ bị in quá tay. Tiền ghi sổ tiện nhưng phụ thuộc vào sự an toàn của ngân hàng. Tiền trong điện thoại nhanh nhưng phụ thuộc điện, mạng và bảo mật tài khoản.
Hình thức cũ hiếm khi biến mất hoàn toàn. Đổi hàng vẫn xuất hiện khi khủng hoảng, tiền mặt vẫn tồn tại bên cạnh chuyển khoản, vàng vẫn được cất giữ. Các lớp tiền chồng lên nhau thay vì thay thế nhau.
Đọc tiền số hôm nay qua lăng kính lịch sử
Khi bạn chuyển 500.000 đồng (ví dụ giả định) cho người bán rau bằng mã QR, không có tờ tiền nào di chuyển. Ngân hàng của bạn ghi giảm số dư của bạn, ngân hàng của người bán ghi tăng số dư của họ, và hai ngân hàng quyết toán với nhau qua hệ thống của ngân hàng trung ương. Đó chính là logic của sổ ghi nợ Lưỡng Hà và ngân hàng Amsterdam, chỉ khác ở tốc độ.
Lăng kính lịch sử giúp đặt câu hỏi đúng cho mọi dạng tiền mới. Thay vì hỏi "nó làm bằng gì", hãy hỏi: ai đứng ra bảo đảm số dư này, khi người đó gặp sự cố thì chuyện gì xảy ra, và mình có thể đổi nó sang dạng tiền khác theo tỷ lệ một đổi một hay không. Số dư trong tài khoản ngân hàng có câu trả lời rõ ràng (có giám sát, có bảo hiểm tiền gửi trong hạn mức). Điểm thưởng, tài sản mã hoá hay số dư ở một ứng dụng lạ thì câu trả lời khác hẳn.
Lịch sử cũng nhắc rằng không có hình thức tiền nào là đích đến cuối cùng. Tiền trong điện thoại là một chặng của quá trình dài, và chặng tiếp theo, dù là tiền số do ngân hàng trung ương phát hành hay điều gì khác, vẫn sẽ phải trả lời cùng một câu hỏi về niềm tin và người giữ sổ.
Câu hỏi thường gặp
Có phải tiền ra đời để thay thế hàng đổi hàng không?
Đó là mô hình lý thuyết của Adam Smith và Jevons, hữu ích để hiểu chức năng của tiền. Bằng chứng nhân học, theo Caroline Humphrey và David Graeber, cho thấy cộng đồng nhỏ thường dùng ghi nợ chứ không đổi hàng tại chỗ; đổi hàng xuất hiện chủ yếu giữa người lạ hoặc khi hệ thống tiền sụp đổ.
Đồng tiền kim loại đầu tiên của thế giới có từ khi nào?
Đồng xu có dấu đóng sớm nhất được biết đến xuất hiện ở Lydia, vùng Tiểu Á, khoảng thế kỷ 7 trước Công nguyên, làm bằng hợp kim vàng bạc tự nhiên. Trước đó kim loại đã được dùng làm phương tiện thanh toán nhưng phải cân theo trọng lượng.
Đồng tiền đầu tiên của Việt Nam là gì?
Đồng tiền đầu tiên mang niên hiệu của một triều đại Việt là Thái Bình hưng bảo, đúc thời Đinh Tiên Hoàng ở thế kỷ 10, theo kiểu tròn lỗ vuông phổ biến ở Đông Á. Tiền giấy đầu tiên của Việt Nam là Thông bảo hội sao năm 1396 dưới thời Hồ Quý Ly.
Tiền trong tài khoản ngân hàng có phải tiền thật không?
Có. Số dư tài khoản là khoản ngân hàng nợ bạn và có thể đổi ra tiền mặt theo tỷ lệ một đổi một. Thực tế phần lớn tiền trong nền kinh tế hiện đại tồn tại dưới dạng tiền gửi như vậy, tiền mặt chỉ chiếm phần nhỏ.
Vì sao vàng không còn là tiền dù vẫn rất có giá?
Vàng vẫn là tài sản cất trữ giá trị, nhưng giá biến động, khó chia nhỏ khi mua bán hằng ngày, và ở Việt Nam pháp luật không cho dùng vàng làm phương tiện thanh toán. Tiền hiện đại dựa trên niềm tin vào người phát hành chứ không dựa vào kim loại bảo chứng.
Học lịch sử tiền tệ giúp gì khi dùng tiền số?
Nó giúp bạn hỏi đúng câu: ai bảo đảm số dư, có đổi lại được sang tiền mặt theo mệnh giá không, và khi bên giữ sổ gặp sự cố thì quyền của bạn ra sao. Những câu hỏi đó phân biệt tiền gửi ngân hàng với điểm thưởng hay tài sản mã hoá.