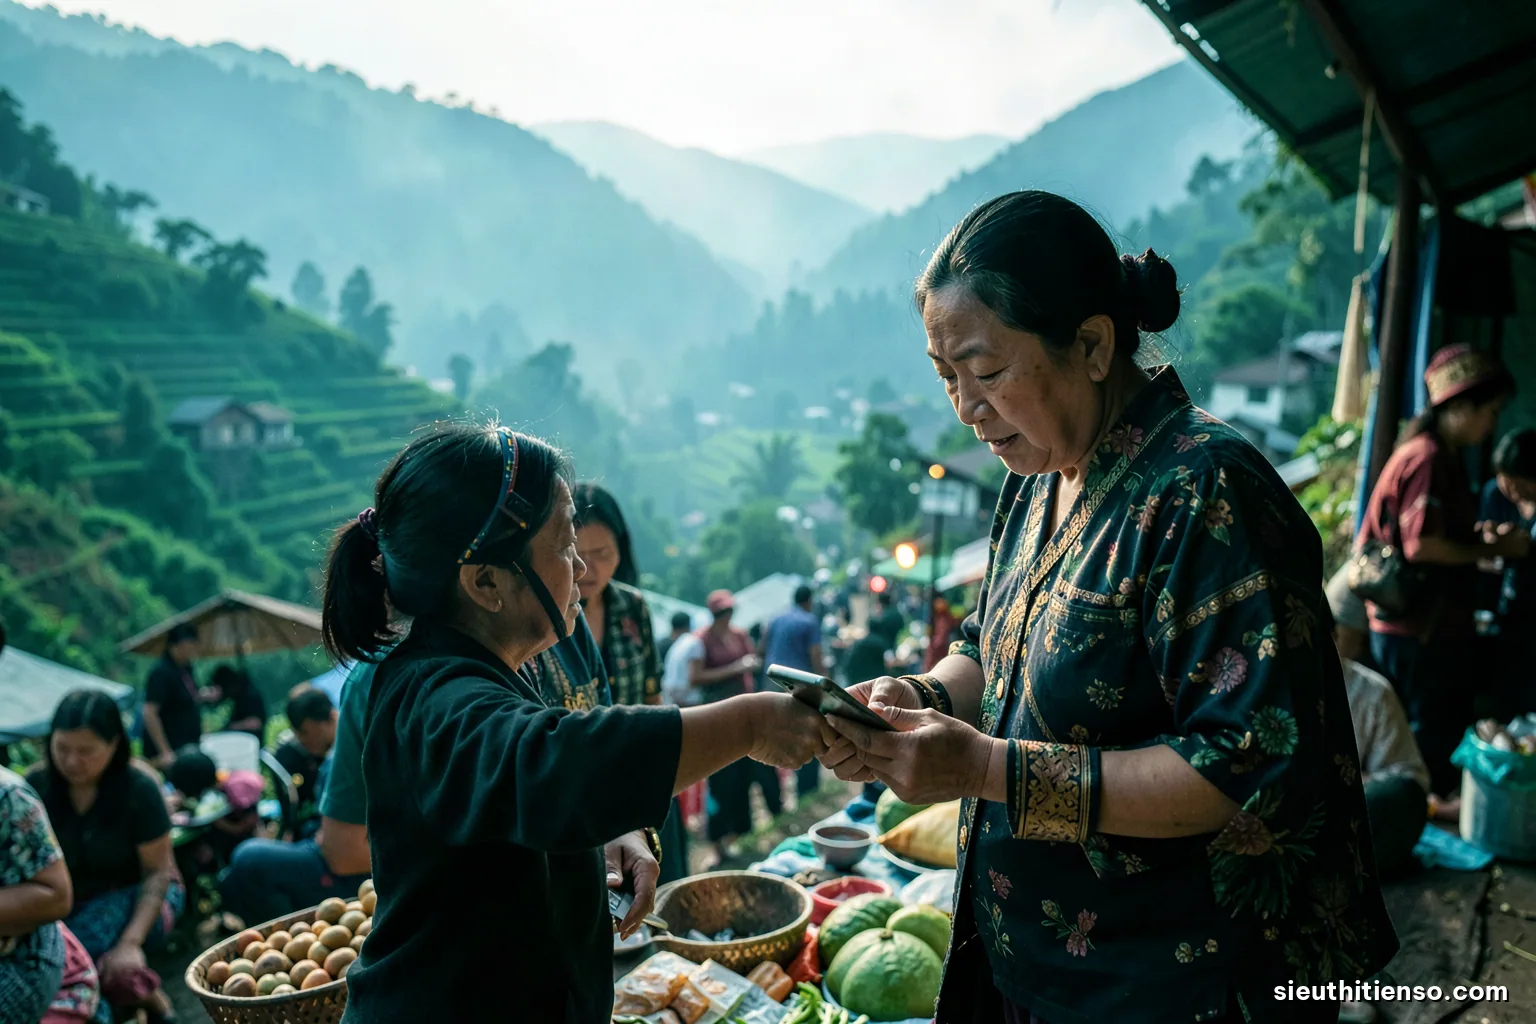
Rào cản lớn nhất khiến người dân nông thôn, vùng sâu chưa dùng tiền số thường không phải là thiếu điện thoại. Khảo sát ở nhiều nước đang phát triển cho thấy điện thoại đã phổ biến hơn tài khoản từ lâu. Thứ thiếu là một chuỗi điều kiện đi kèm: sóng ổn định, chỗ đổi tiền số ra tiền mặt gần nhà, người bán chấp nhận thanh toán, kỹ năng thao tác và lòng tin rằng tiền không "mất trong máy".
Nói gọn, tiền số chỉ có ích khi ở cả hai đầu giao dịch đều dùng được. Một người nông dân nhận tiền bán cà phê qua tài khoản nhưng cả xã chỉ có tiệm tạp hoá nhận tiền mặt thì trước sau cũng phải đi xa để rút. Bài này đi qua từng rào cản, vì sao nó tồn tại và những cách đang được thử để vượt qua.
Rào cản thứ nhất: hạ tầng — sóng, điện và thiết bị
Sóng có nhưng không đủ. Nhiều thôn bản đã có sóng điện thoại nhưng chập chờn, đặc biệt trong thung lũng, rừng hoặc khi mưa lớn. Một giao dịch chuyển khoản bị ngắt giữa chừng khiến người dùng không biết tiền đã đi hay chưa — trải nghiệm đó đủ để họ quay về tiền mặt.
Điện thoại cũ, dung lượng ít. Ứng dụng ngân hàng ngày càng nặng, yêu cầu hệ điều hành mới để bảo đảm an toàn. Máy giá rẻ đời cũ hoặc máy "cục gạch" không cài được, buộc người dân dùng tin nhắn hoặc ra điểm giao dịch.
Một máy cho cả nhà. Ở nhiều hộ, chiếc điện thoại thông minh thuộc về con cái hoặc người chồng. Phụ nữ và người già dùng chung máy thì khó giữ mật khẩu riêng và khó chủ động giao dịch.
Điện lưới và sạc pin. Ở bản xa, mất điện kéo dài vài ngày sau bão không hiếm. Khi máy hết pin, tiền mặt trong túi là phương tiện duy nhất còn dùng được. Đây là lý do hợp lý để giữ một khoản tiền mặt dự phòng, chứ không phải dấu hiệu lạc hậu.
Chi phí dữ liệu di động. Với hộ thu nhập thấp, gói cước internet hằng tháng là một khoản đáng kể. Nhiều người chỉ bật dữ liệu khi thật cần, nên thông báo biến động số dư hay mã xác thực đến chậm, càng làm họ nghi ngờ giao dịch.
Rào cản thứ hai: chỗ đổi tiền số ra tiền mặt
Giới nghiên cứu gọi đây là bài toán cash-in, cash-out — nạp tiền mặt vào và rút tiền mặt ra. Chừng nào phần lớn chi tiêu ở làng còn bằng tiền mặt, tiền số chỉ có giá trị khi đổi ra được gần nhà, nhanh và không mất phí cao. Một cây ATM cách hai mươi cây số đường đèo thì gần như vô nghĩa với người đi xe máy cũ.
Kinh nghiệm M-Pesa ở Kenya cho thấy điểm quyết định không nằm ở công nghệ mà ở mạng lưới đại lý: hàng chục nghìn tiệm tạp hoá, quầy bán thẻ cào được phép nhận và chi tiền mặt thay ngân hàng. Người dân đi bộ vài phút là tới điểm đổi tiền.
Ở Việt Nam, vai trò này đang được lấp bằng nhiều kênh: điểm giao dịch bưu điện ở xã, quỹ tín dụng nhân dân, điểm giao dịch lưu động của ngân hàng chính sách, đại lý của các nhà mạng trong khuôn khổ Mobile Money. Câu hỏi quan trọng với từng xã là: người dân đi bao xa thì đổi được tiền, mất bao nhiêu phí, và điểm đó mở cửa giờ nào? Nếu câu trả lời là "phải ra trung tâm tỉnh", mọi chiến dịch vận động sẽ khó bền.
Rào cản thứ ba: người bán và chuỗi giá trị chưa đi cùng
Tiền số lan rộng theo hiệu ứng mạng lưới: càng nhiều người bán chấp nhận, người mua càng có lý do dùng, và ngược lại. Ở nông thôn, chuỗi này hay đứt ở những khâu lớn nhất: thương lái thu mua nông sản quen trả tiền mặt tại ruộng, đại lý vật tư nông nghiệp cho nợ đến mùa, chợ phiên họp theo tuần.
Khi thương lái trả tiền mặt, người nông dân không có dòng tiền số để bắt đầu. Khi đại lý vật tư chỉ nhận tiền mặt, tiền có trong tài khoản cũng phải rút ra. Vì thế các chương trình hiệu quả thường bắt đầu từ một điểm nút lớn trong chuỗi: hợp tác xã trả tiền mua nông sản qua tài khoản, công ty chế biến trả cho hộ trồng nguyên liệu, trường học thu học phí qua mã QR. Một điểm nút chuyển đổi kéo theo cả trăm hộ.
Ngược lại, vận động từng hộ mở tài khoản mà không thay đổi điểm nút thường cho kết quả là các tài khoản ngủ — mở xong, nhận một lần, rút hết, rồi để đó.
Rào cản thứ tư: kỹ năng, ngôn ngữ và nỗi sợ thao tác sai
Ứng dụng tài chính được thiết kế bởi người thành thị cho người thành thị. Thuật ngữ như "số dư khả dụng", "hạn mức giao dịch", "xác thực sinh trắc học" xa lạ với người chỉ quen sổ tay ghi nợ. Với đồng bào dân tộc thiểu số, rào cản còn là ngôn ngữ: nhiều người lớn tuổi đọc tiếng Việt chưa thạo, trong khi hầu hết ứng dụng chỉ có tiếng Việt và tiếng Anh.
Nỗi sợ thao tác sai là có thật và có lý: chuyển nhầm một con số không có nghĩa là mất vài chục nghìn mà có thể là cả vụ mùa. Với tiền mặt, người ta đếm được bằng tay; với tiền số, mọi thứ là con số trên màn hình. Kinh nghiệm từ các chương trình tập huấn cho thấy cách hiệu quả nhất không phải là bài giảng mà là người thật bên cạnh: cán bộ hội phụ nữ, thanh niên trong thôn, nhân viên bưu điện hướng dẫn trực tiếp trên máy của chính người dân, làm thử với khoản tiền nhỏ trước.
Một mẹo đơn giản được nhiều người hướng dẫn dùng: lần đầu chuyển thử một khoản rất nhỏ cho người thân, gọi điện xác nhận đã nhận rồi mới chuyển khoản lớn. Thói quen này vừa giúp người dùng tự tin, vừa là tấm chắn chống chuyển nhầm.
Rào cản thứ năm: lòng tin và ký ức bị lừa
Lừa đảo lan nhanh hơn thông tin chính thức. Ở làng, một vụ ai đó bị lừa qua điện thoại được kể đi khắp xóm trong vài ngày. Người nghe rút ra kết luận hợp lý theo kinh nghiệm của họ: tiền trong điện thoại không an toàn.
Tin vào người quen hơn tin vào tổ chức. Hụi, họ, vay mượn họ hàng tồn tại vì nó dựa trên quan hệ trực tiếp. Muốn tiền số được tin, nó cần đi qua những người được tin: trưởng thôn, cán bộ hội, cô giáo, chủ tiệm tạp hoá lâu năm.
Không biết kêu ai khi có sự cố. Khi tiền chuyển đi mà không thấy tới, người ở thành phố gọi tổng đài hoặc ra chi nhánh. Người ở bản xa không biết số tổng đài nào là thật, không có chi nhánh gần. Một kênh khiếu nại dễ tiếp cận bằng tiếng nói chứ không chỉ bằng ứng dụng là điều kiện để giữ lòng tin.
Sợ bị theo dõi, bị trừ tiền. Một số người lo tiền trong tài khoản sẽ bị khấu trừ để trả nợ cũ hoặc bị kiểm soát. Giải thích rõ ràng, trung thực về quyền và nghĩa vụ hiệu quả hơn mọi khẩu hiệu.
Giải pháp đang được thử và giới hạn của từng cách
Không có giải pháp duy nhất. Mỗi cách giải quyết tốt một rào cản nhưng để lại rào cản khác:
| Giải pháp | Giải quyết được | Còn vướng |
|---|---|---|
| Đại lý ở tiệm tạp hoá, bưu điện xã | Chỗ nạp, rút tiền mặt gần nhà; có người hướng dẫn | Đại lý cần đủ tiền mặt dự trữ; rủi ro đại lý thu phí ngoài quy định |
| Mobile Money của nhà mạng | Không cần tài khoản ngân hàng, dùng được cả máy phổ thông | Hạn mức thấp; khung pháp lý mới chuyển từ thí điểm sang chính thức |
| Điểm giao dịch lưu động của ngân hàng | Đến tận xã theo lịch cố định | Chỉ có vào ngày nhất định; khó đáp ứng việc gấp |
| Trả tiền qua hợp tác xã, doanh nghiệp thu mua | Tạo dòng tiền số đều đặn cho nhiều hộ | Phụ thuộc vào thiện chí và năng lực của doanh nghiệp |
| Tập huấn cầm tay chỉ việc | Kỹ năng và lòng tin | Tốn công, phải lặp lại; người đi làm xa khó tham gia |
Các chương trình thành công thường kết hợp ít nhất ba dòng trong bảng: một điểm nút tạo dòng tiền, một mạng lưới đổi tiền mặt và một lực lượng hướng dẫn tại chỗ.
Danh mục kiểm tra cho một xã muốn dùng tiền số thật sự
Cán bộ địa phương, hợp tác xã hay nhóm thanh niên tình nguyện có thể dùng các câu hỏi sau để biết xã mình đang kẹt ở đâu:
- Ở những thôn xa nhất, sóng di động có đủ để chuyển khoản không? Đã đi thử chưa, vào giờ nào?
- Người dân đổi tiền số ra tiền mặt ở đâu, cách nhà bao xa, phí bao nhiêu, mở cửa giờ nào?
- Ba khoản chi lớn nhất của hộ (vật tư, học phí, điện) đã nhận thanh toán số chưa? Ba khoản thu lớn nhất (nông sản, lương, tiền gửi về) đã đi qua tài khoản chưa?
- Ai là người dân tin để hỏi khi gặp sự cố? Người đó đã được hướng dẫn đủ để trả lời chưa?
- Có tài liệu bằng tiếng dân tộc hoặc bằng hình ảnh cho người đọc chưa thạo không?
- Khi bị lừa hoặc chuyển nhầm, người dân biết gọi ai, ra đâu? Có ai trong xã từng xử lý thành công một vụ như vậy để kể lại không?
Danh mục này cố tình không hỏi "bao nhiêu người đã mở tài khoản". Con số đó dễ đẩy lên nhưng ít nói lên điều gì; những câu trên mới cho biết tiền số có bám rễ được hay không.
Câu hỏi thường gặp
Ở vùng sâu có nên giữ tiền mặt nữa không?
Nên giữ một khoản tiền mặt hợp lý cho những ngày mất điện, mất sóng hoặc khi cần trả cho người chỉ nhận tiền mặt. Phần lớn hơn để trong tài khoản sẽ an toàn hơn trước trộm cắp, hoả hoạn. Mức tiền mặt giữ lại tuỳ thói quen chi tiêu và khoảng cách tới điểm rút tiền của mỗi gia đình.
Đại lý thu phí khi rút tiền có đúng không?
Tuỳ loại dịch vụ và quy định của tổ chức cung ứng mà có thể có phí, nhưng biểu phí phải được công bố công khai. Nếu đại lý thu thêm ngoài biểu phí hoặc không đưa biên nhận, bạn nên hỏi lại tổng đài chính thức của dịch vụ đó và phản ánh nếu sai.
Người không đọc thạo tiếng Việt có dùng được ứng dụng ngân hàng không?
Có thể, nhưng sẽ khó hơn và cần người hướng dẫn tin cậy. Nhiều người học theo vị trí nút bấm và màu sắc. Điều cần nhấn mạnh là không đưa mật khẩu, mã OTP cho bất kỳ ai, kể cả người đang giúp mình, và luôn tự mình nhập những mã đó.
Vì sao thương lái hay trả tiền mặt cho nông dân?
Thương lái thường mua nhiều nơi, cần trả nhanh tại ruộng và đôi khi muốn tránh để lại dấu vết giao dịch. Một số nông dân cũng thích cầm tiền ngay để chắc chắn. Khi doanh nghiệp đầu chuỗi hoặc hợp tác xã yêu cầu thanh toán qua tài khoản, thói quen này mới dần thay đổi.
Mất sóng giữa chừng khi chuyển khoản thì làm sao biết tiền đã đi chưa?
Không chuyển lại ngay. Hãy chờ có sóng, mở lịch sử giao dịch hoặc tin nhắn biến động số dư để kiểm. Nếu trạng thái báo đang xử lý, hãy hỏi người nhận hoặc gọi tổng đài của ngân hàng theo số in trên thẻ, tránh chuyển hai lần cho cùng một khoản.