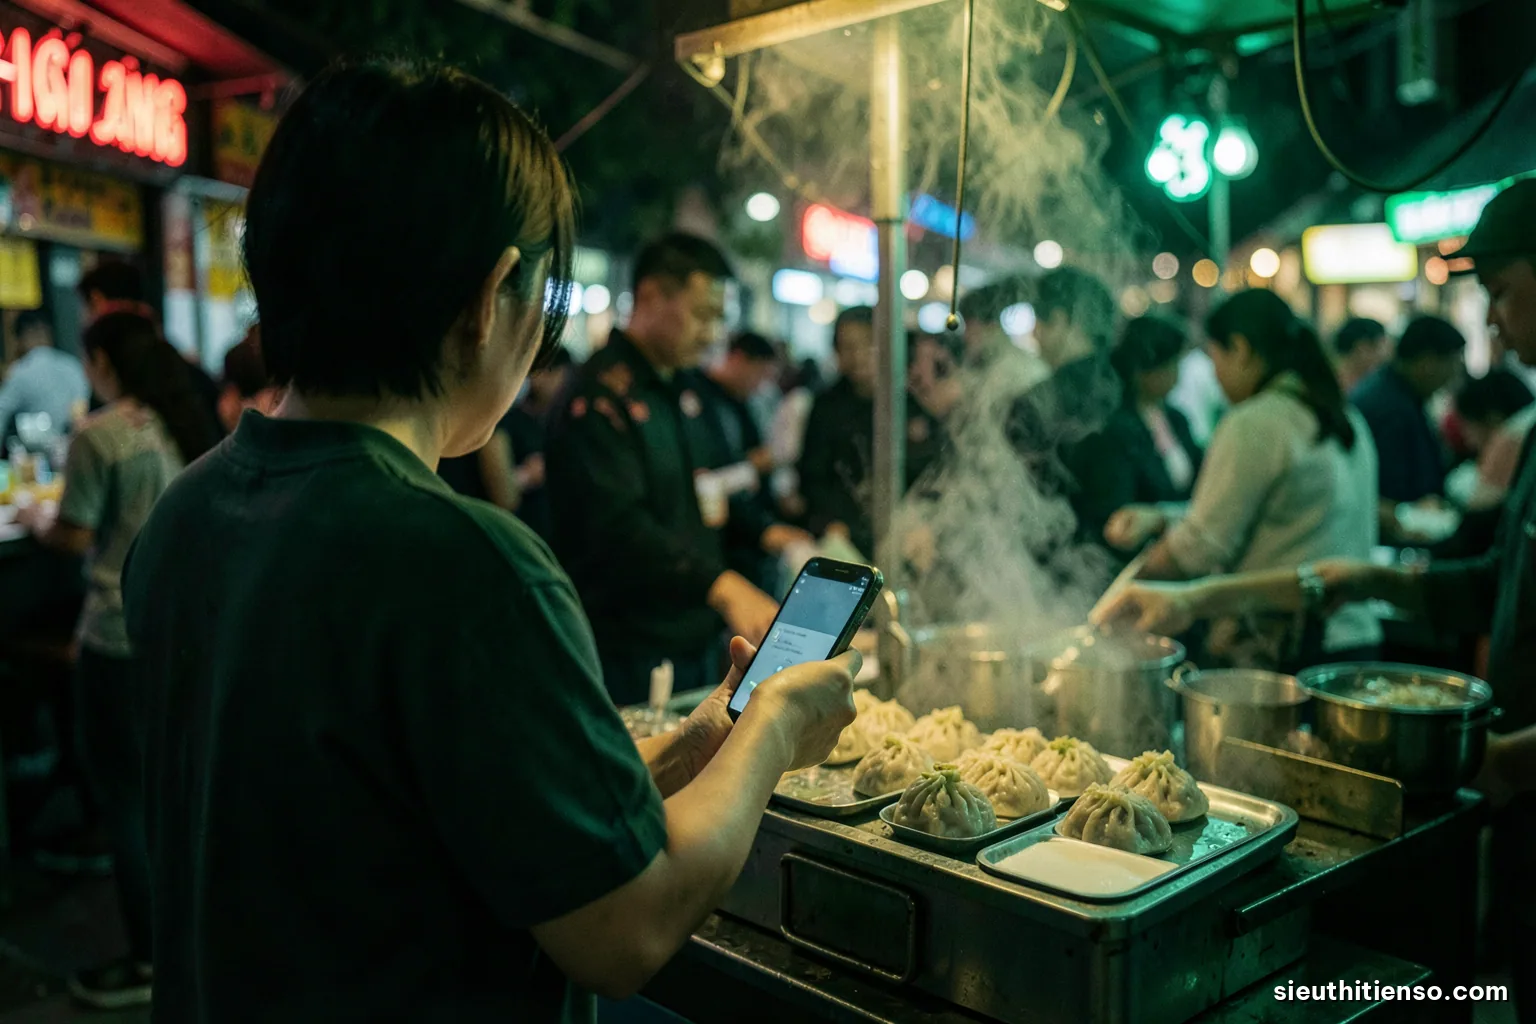
Ở Trung Quốc, phần lớn thanh toán bán lẻ hằng ngày được thực hiện qua ví nằm trong hai siêu ứng dụng: một ứng dụng sinh ra từ nhu cầu thanh toán cho sàn mua sắm, và một ứng dụng nhắn tin xã hội gắn thêm ví. Người dùng quét mã QR để trả ở chợ, taxi, quán ăn, đóng tiền điện, mua vé, chuyển tiền cho bạn bè — tất cả trong cùng một ứng dụng họ mở hàng chục lần mỗi ngày.
Mô hình "siêu ứng dụng" giúp phổ cập thanh toán số với tốc độ hiếm thấy, nhưng cũng tạo ra một thị trường tập trung cao, nơi hai doanh nghiệp tư nhân nắm hạ tầng thanh toán của hàng trăm triệu người. Từ năm 2020, cơ quan quản lý siết chặt mạnh mẽ. Bài này giải thích vì sao mô hình lớn nhanh, các lo ngại, những thay đổi quản lý và trải nghiệm của khách nước ngoài.
Hai con đường dẫn tới cùng một kết quả
Ví thứ nhất ra đời từ giữa thập niên 2000 để giải quyết bài toán niềm tin trên sàn mua sắm trực tuyến: người mua trả tiền vào ví, ví giữ tiền cho tới khi người mua xác nhận nhận hàng. Đây chính là cơ chế giữ tiền mà các sàn ở Việt Nam dùng ngày nay. Từ chỗ phục vụ sàn, ví mở rộng ra thanh toán hoá đơn, chuyển tiền, rồi thanh toán tại cửa hàng bằng mã QR.
Ví thứ hai đi đường khác: một ứng dụng nhắn tin đã có hàng trăm triệu người dùng gắn thêm chức năng thanh toán. Cú hích nổi tiếng là tính năng bao lì xì điện tử dịp Tết Nguyên đán năm 2014, biến phong tục mừng tuổi thành trò chơi xã hội, khiến người dùng liên kết thẻ ngân hàng với ứng dụng hàng loạt chỉ trong vài ngày.
Hai con đường — thương mại và xã hội — gặp nhau ở cùng một điểm: thanh toán trở thành tính năng của một ứng dụng lớn hơn, chứ không phải một sản phẩm riêng. Người dùng không "mở ví" để trả tiền; họ đang ở trong ứng dụng và trả tiền là một thao tác trong đó.
Vì sao mô hình siêu ứng dụng lớn nhanh ở Trung Quốc
Đi tắt qua thẻ. Thẻ tín dụng chưa phổ biến rộng khi điện thoại thông minh bùng lên, nên người dân đi thẳng từ tiền mặt sang ví trên điện thoại, không qua giai đoạn thẻ như ở Mỹ hay châu Âu.
Mã QR rẻ cho người bán. Người bán chỉ cần in một mã QR, không cần máy cà thẻ. Với hàng chục triệu cửa hàng nhỏ và người bán rong, rào cản gần như bằng không.
Hiệu ứng mạng hai lớp. Ứng dụng nhắn tin đã có mạng xã hội; khi bạn bè bạn đều có ví, chuyển tiền cho nhau thành tự nhiên. Ứng dụng mua sắm có mạng người bán; người mua đã có ví vì mua hàng.
Hệ sinh thái dịch vụ. Trong cùng ứng dụng có gọi xe, giao đồ ăn, đặt lịch khám, dịch vụ công, quỹ đầu tư. Mỗi dịch vụ thêm vào làm tăng lý do giữ ví và dữ liệu về người dùng.
Khoảng trống quản lý ban đầu. Giai đoạn đầu, quy định với tổ chức thanh toán phi ngân hàng còn mỏng, giúp doanh nghiệp thử nghiệm nhanh. Đây cũng chính là nguồn gốc của các lo ngại về sau.
Nỗi lo tập trung: rủi ro gì khi hai ứng dụng nắm thanh toán
Khi hai doanh nghiệp xử lý phần lớn thanh toán di động của một nền kinh tế lớn, các nhà quản lý và học giả lo ngại ở mấy điểm. Thứ nhất là rủi ro hệ thống: sự cố của một ứng dụng có thể làm tê liệt thanh toán hằng ngày của hàng trăm triệu người. Thứ hai là tiền của khách hàng: số dư trong ví là tiền thật, nếu không được tách bạch và bảo vệ thì thành nguồn rủi ro.
Thứ ba là cạnh tranh: một ứng dụng có thể chặn đường dẫn hay mã thanh toán của đối thủ trong hệ sinh thái của mình, khiến người dùng và người bán bị khoá vào một bên. Thứ tư là lấn sang tín dụng và đầu tư: dữ liệu thanh toán được dùng để cho vay tiêu dùng, bán quỹ đầu tư cho số đông, với vốn mỏng hơn ngân hàng nhưng quy mô ngang ngân hàng.
Thứ năm là dữ liệu: lịch sử thanh toán cho thấy người ta đi đâu, mua gì, giao dịch với ai. Ai nắm và ai được dùng dữ liệu đó là câu hỏi vừa kinh tế vừa xã hội.
Các mốc siết chặt quản lý
Quá trình siết quản lý diễn ra từng bước. Một số mốc được ghi nhận rộng rãi:
- Giai đoạn 2017–2019: tiền khách hàng trong ví phải gửi tập trung tại ngân hàng trung ương thay vì để tổ chức thanh toán tự quản và hưởng lãi; giao dịch thanh toán trực tuyến của tổ chức phi ngân hàng phải đi qua một nền tảng bù trừ chung thay vì kết nối thẳng với từng ngân hàng.
- Tháng 11 năm 2020: đợt chào bán cổ phiếu lần đầu ra công chúng được chờ đợi của công ty mẹ của một ví lớn bị tạm dừng ngay trước ngày niêm yết, sau khi cơ quan quản lý làm việc với ban lãnh đạo.
- Từ năm 2021: công ty này được yêu cầu tái cấu trúc thành công ty tài chính chịu giám sát như tổ chức tài chính; mảng tín dụng tiêu dùng phải tăng vốn, hạn chế mô hình cho vay dựa trên vốn ngân hàng.
- Cũng năm 2021: tập đoàn thương mại điện tử liên quan bị phạt nặng theo luật chống độc quyền; các siêu ứng dụng được yêu cầu dỡ bỏ việc chặn đường dẫn của nhau.
- Những năm sau: quy định mới về tổ chức thanh toán phi ngân hàng được ban hành, siết vốn, quản trị và hoạt động; ngân hàng trung ương đồng thời thúc đẩy nhân dân tệ số.
Người đọc cần chi tiết từng văn bản nên tra nguồn chính thức của Ngân hàng Nhân dân Trung Quốc. Ở đây chỉ nêu xu hướng: chuyển từ "để doanh nghiệp tự lớn" sang "quản lý như tổ chức tài chính".
Khách nước ngoài trả tiền ở Trung Quốc thế nào
Một hệ quả ít được nói tới của mô hình siêu ứng dụng là khó khăn với khách nước ngoài. Trong nhiều năm, ví chỉ liên kết được với thẻ và tài khoản ngân hàng trong nước, trong khi nhiều cửa hàng không còn nhận thẻ quốc tế và không có sẵn tiền lẻ để trả lại. Du khách và doanh nhân nước ngoài phàn nàn rằng mua một chai nước cũng khó.
Từ khoảng năm 2023–2024, các ví lớn cho phép người nước ngoài liên kết thẻ quốc tế, và nhà chức trách đưa ra hướng dẫn cải thiện dịch vụ thanh toán cho người nước ngoài: khuyến khích điểm bán lớn nhận thẻ quốc tế, bảo đảm vẫn nhận tiền mặt. Điều kiện cụ thể như hạn mức, phí, giấy tờ xác minh có thể thay đổi, nên người chuẩn bị đi Trung Quốc nên đọc hướng dẫn mới nhất của ví và ngân hàng phát hành thẻ của mình.
Với người Việt Nam, một số ngân hàng và ví trong nước đã có kết nối thanh toán QR với đối tác ở các nước trong khu vực. Phần này thuộc chủ đề thanh toán QR xuyên biên giới; khi dùng, hãy chú ý tỷ giá quy đổi và phí, cùng nguyên tắc chọn trả bằng tiền tệ gốc.
Siêu ứng dụng và mô hình ngân hàng – ví ở Việt Nam
Việt Nam cũng có ví điện tử gắn với ứng dụng gọi xe, mua sắm, nhắn tin. Nhưng cấu trúc thị trường có những khác biệt cơ bản.
| Khía cạnh | Trung Quốc | Việt Nam |
|---|---|---|
| Kênh thanh toán di động chính | Ví trong siêu ứng dụng | Chuyển khoản tức thời qua ứng dụng ngân hàng, mã QR chung; ví điện tử song song |
| Mức tập trung | Rất cao vào hai ứng dụng | Phân tán qua nhiều ngân hàng, nhiều ví |
| Quy định tiền trong ví | Gửi tập trung, giám sát chặt | Ví phải liên kết tài khoản ngân hàng, tuân thủ quy định của ngân hàng nhà nước |
| Rào cản cho người bán | Rất thấp: mã QR in | Rất thấp: mã QR chung của ngân hàng |
| Vai trò ngân hàng | Bị ví lấn át trong trải nghiệm | Ứng dụng ngân hàng là kênh chủ đạo |
Khác biệt quan trọng nhất là ở Việt Nam, mã QR chung và chuyển khoản nhanh liên ngân hàng khiến ngân hàng giữ được vị trí trung tâm. Người bán dán một mã, nhận được từ mọi ngân hàng, nên không có ví nào khoá được toàn bộ thị trường.
Bài học rút ra cho các nước đi sau
Kinh nghiệm Trung Quốc thường được trích dẫn theo hai hướng trái ngược. Hướng thứ nhất nhấn mạnh tốc độ: khi doanh nghiệp công nghệ được tự do thử nghiệm, thanh toán số có thể phổ cập nhanh hơn bất kỳ chương trình nhà nước nào. Hướng thứ hai nhấn mạnh cái giá: tập trung, rủi ro hệ thống, xung đột về dữ liệu và sau cùng là chi phí điều chỉnh lớn khi nhà nước phải can thiệp muộn.
Nhiều nhà nghiên cứu ở các tổ chức như BIS đưa ra kết luận ở giữa: quản lý theo hoạt động chứ không theo loại hình doanh nghiệp. Một công ty công nghệ làm thanh toán, cho vay, bán quỹ thì phải chịu cùng chuẩn mực như ngân hàng làm những việc đó. Đồng thời, hạ tầng nền như chuẩn QR, chuyển mạch nên mở để không ai khoá được thị trường.
Với người dùng, bài học thực tế đơn giản hơn: đừng để toàn bộ đời sống tài chính phụ thuộc một ứng dụng duy nhất. Có ít nhất một kênh dự phòng — một tài khoản ngân hàng khác, một thẻ, một ít tiền mặt — cho ngày ứng dụng chính gặp sự cố.
Câu hỏi thường gặp
Siêu ứng dụng là gì?
Siêu ứng dụng là ứng dụng gom nhiều dịch vụ khác nhau như nhắn tin, mua sắm, gọi xe, thanh toán, dịch vụ công vào một nơi, thường kèm hệ thống ứng dụng nhỏ của bên thứ ba chạy bên trong. Thanh toán là tính năng nối mọi dịch vụ đó lại.
Ở Trung Quốc còn dùng tiền mặt được không?
Tiền mặt vẫn là tiền pháp định và nhà chức trách nhấn mạnh việc không được từ chối tiền mặt. Tuy vậy, thực tế ở nhiều nơi người bán ít giữ tiền lẻ, nên du khách nên chuẩn bị cả tiền mặt lẫn phương án thanh toán điện tử phù hợp.
Bao lì xì điện tử có ý nghĩa gì về kinh tế?
Bao lì xì điện tử biến một phong tục xã hội thành lý do để hàng triệu người liên kết thẻ ngân hàng với ví trong vài ngày. Về kinh tế, đó là cách giải bài toán khởi động mạng thanh toán: tạo ra giao dịch giữa người với người trước khi có giao dịch với người bán.
Vì sao cơ quan quản lý lo việc ví cho vay tiêu dùng?
Khi ví dùng dữ liệu thanh toán để cho vay với quy mô lớn mà vốn tự có mỏng, rủi ro tín dụng thực tế dồn sang ngân hàng đối tác và hệ thống. Cơ quan quản lý muốn hoạt động cho vay chịu chuẩn mực vốn và quản trị như tổ chức tín dụng.
Mô hình ví trong ứng dụng nhắn tin có xuất hiện ở Việt Nam không?
Có những ví gắn với ứng dụng nhắn tin, gọi xe hay mua sắm. Tuy nhiên, do chuyển khoản nhanh liên ngân hàng và mã QR chung rất phổ biến, ví không chiếm vị trí áp đảo như ở Trung Quốc. Cấu trúc thị trường Việt Nam phân tán hơn.