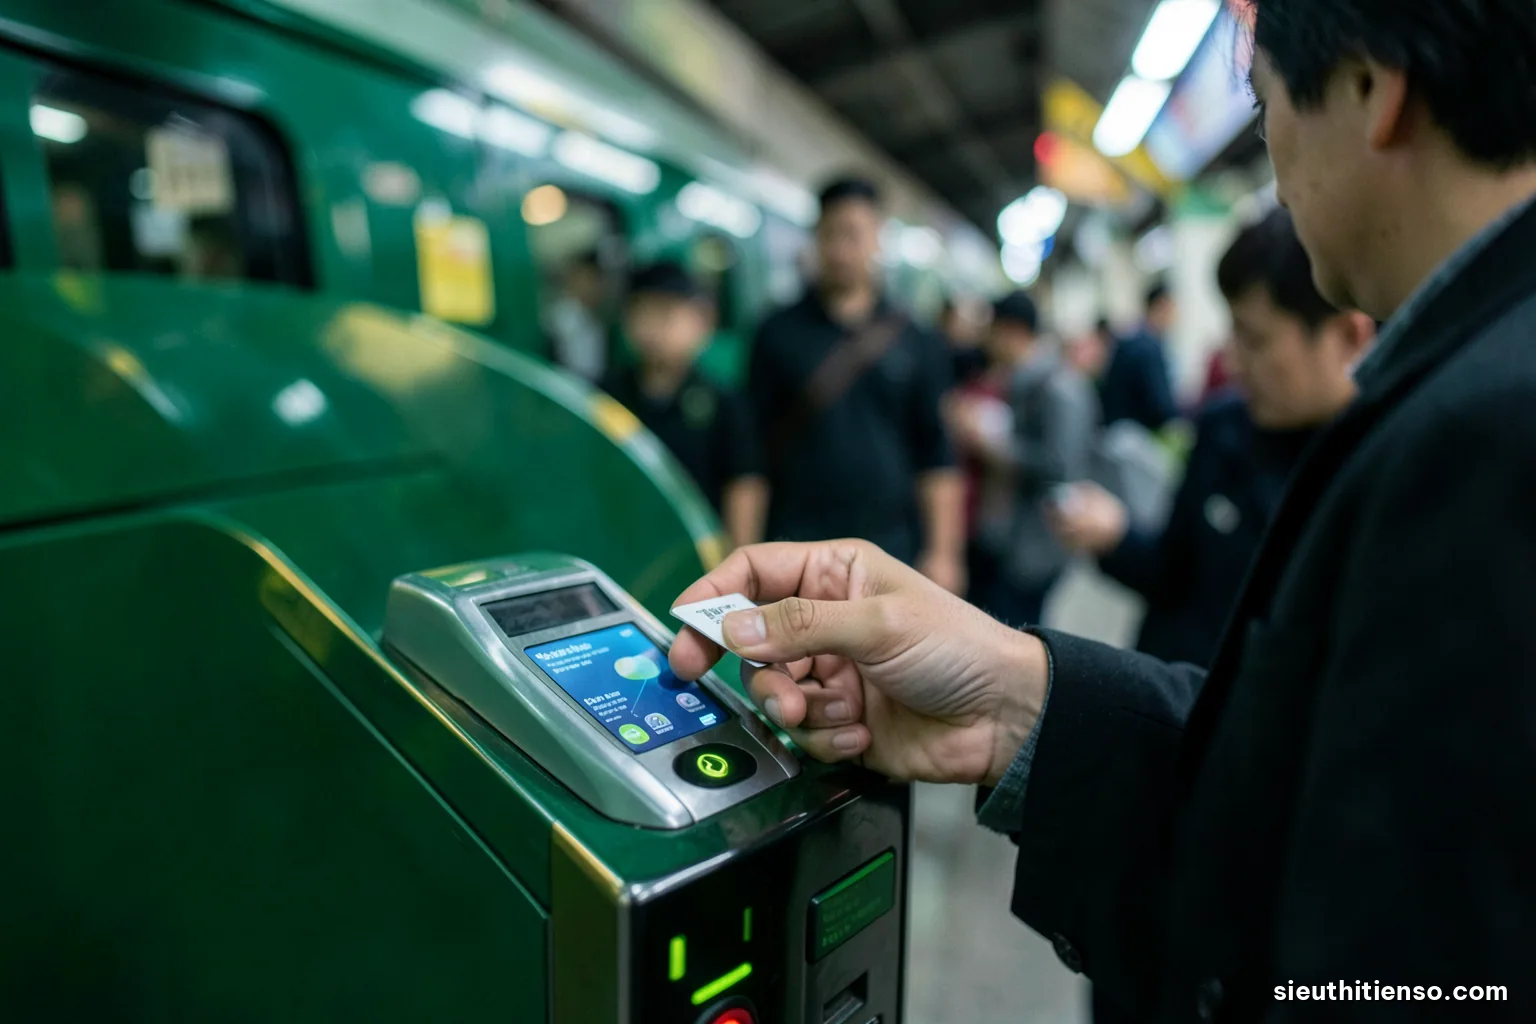
Thanh toán số khi không có mạng làm được, nhưng chỉ trong giới hạn. Các thiết kế ngoại tuyến dựa vào một ý: khi không hỏi được máy chủ ngân hàng, thì giá trị và quy tắc phải nằm trong một con chip chống can thiệp ở thẻ hoặc điện thoại, kèm hạn mức nhỏ để nếu có gian lận thì thiệt hại cũng nhỏ. Thẻ đi tàu điện ở nhiều thành phố đã chạy theo cách này từ cuối thập niên 1990.
Ví điện thoại và chuyển khoản quét mã phổ biến ở Việt Nam hiện nay hầu như đều cần mạng ít nhất ở phía người trả. Các ngân hàng trung ương đang nghiên cứu tiền số đều coi khả năng trả tiền ngoại tuyến là yêu cầu quan trọng, nhưng chưa nơi nào triển khai rộng. Bài này giải thích vấn đề kỹ thuật cốt lõi là chi tiêu kép, các thiết kế đang dùng và giới hạn an toàn của chúng.
Vì sao thanh toán số cần mạng: bài toán chi tiêu kép
Tiền mặt không cần mạng vì tờ tiền tự nó là bằng chứng: bạn đưa tờ 100.000 đồng cho người bán thì bạn không còn nó nữa. Tiền số chỉ là dữ liệu, mà dữ liệu thì sao chép được. Nếu không có ai kiểm, một người có thể dùng cùng một khoản số dư để trả cho hai người bán khác nhau. Giới chuyên môn gọi đây là chi tiêu kép (double spending).
Thanh toán trực tuyến giải bài toán này bằng cách luôn hỏi một sổ cái trung tâm: tài khoản còn đủ tiền không, trừ ngay rồi mới báo thành công. Ngân hàng giữ sổ, nên mỗi đồng chỉ được tiêu một lần. Khi mất mạng, máy của người bán không hỏi được sổ cái, và mọi thiết kế ngoại tuyến đều phải trả lời câu hỏi: lấy gì thay cho sổ cái trong khoảnh khắc đó?
Có ba hướng trả lời. Hướng thứ nhất là tin vào phần cứng: đặt số dư trong một con chip mà chủ thẻ không sửa được, chip tự trừ khi tiêu. Hướng thứ hai là chấp nhận rủi ro có giới hạn: cho duyệt giao dịch nhỏ mà không hỏi, rồi đối soát sau, ai gian lận thì truy sau. Hướng thứ ba là ghi nợ rồi thanh toán sau: không có tiền nào di chuyển lúc đó, chỉ có lời hứa được ghi lại. Mỗi thiết kế thực tế thường pha trộn cả ba.
Ví dụ quen thuộc: thẻ đi tàu và thẻ trả trước
Số dư nằm ngay trên thẻ. Thẻ trả trước đi tàu điện, xe buýt ở nhiều thành phố châu Á, ví dụ thẻ Octopus ra đời ở Hồng Kông năm 1997, lưu số dư trong chip của chính tấm thẻ. Cổng soát vé đọc số dư, trừ tiền vé và ghi lại số dư mới vào thẻ trong khoảng một phần mười giây, không cần hỏi máy chủ.
Vì sao cổng không đợi mạng. Hàng nghìn người qua cổng mỗi giờ cao điểm; nếu mỗi lần chạm phải chờ máy chủ trả lời, hàng người sẽ ùn tắc và chỉ một sự cố mạng là cả nhà ga đứng. Thiết kế lưu giá trị trên thẻ đánh đổi một chút rủi ro lấy tốc độ và độ bền.
An toàn nhờ chip và hạn mức. Chip có khoá mật mã, rất khó sửa số dư. Thẻ có hạn mức nạp tối đa, nên kể cả khi bị bẻ khoá, số tiền gian lận cũng nhỏ. Dữ liệu giao dịch được cổng gửi về trung tâm định kỳ; thẻ bất thường bị đưa vào danh sách đen và bị từ chối ở lần chạm sau.
Cái giá phải trả. Mất thẻ là mất số dư trên đó, giống mất ví tiền mặt, trừ khi thẻ được đăng ký tên và hệ thống hỗ trợ khoá, chuyển số dư. Nhiều hệ thống đô thị đang chuyển dần sang mô hình "tài khoản" lưu số dư trên máy chủ, đổi lại cần kết nối ổn định hơn ở cổng.
Các thiết kế ngoại tuyến: so sánh nhanh
Dưới đây là bốn thiết kế thường gặp, xếp theo mức phổ biến hiện nay. Bảng nêu nguyên lý chung, mỗi hệ thống cụ thể có thể khác.
| Thiết kế | Cách chống chi tiêu kép | Ai chịu rủi ro | Ví dụ |
|---|---|---|---|
| Thẻ lưu giá trị trên chip | Chip tự trừ, hạn mức nạp thấp | Nhà phát hành thẻ, người mất thẻ | Thẻ đi tàu, thẻ xe buýt trả trước |
| Thẻ ngân hàng duyệt ngoại tuyến | Hạn mức nhỏ, chip kiểm mã PIN và bộ đếm | Ngân hàng phát hành hoặc người bán, theo quy tắc mạng thẻ | Thanh toán trên máy bay, tàu biển, một số trạm thu phí |
| Ví số ngoại tuyến trên chip bảo mật của điện thoại hoặc thẻ cứng | Chuyển giá trị chip sang chip, đồng bộ lại khi có mạng | Thiết kế còn đang thử nghiệm | Các thí điểm tiền số ngân hàng trung ương |
| Ghi nợ, trả sau khi có mạng | Không chống, dựa vào lòng tin và danh tính | Người bán | Người bán ghi sổ cho khách quen khi mất sóng |
Điểm chung: không thiết kế nào cho phép tiêu ngoại tuyến không giới hạn. Hạn mức nhỏ là một phần của cơ chế an toàn, không phải sự bất tiện có thể bỏ đi. Một sản phẩm quảng cáo "thanh toán ngoại tuyến mọi số tiền" là một tuyên bố cần nghi ngờ.
Thẻ ngân hàng khi mất mạng: duyệt ngoại tuyến và rủi ro thuộc về ai
Thẻ chip theo chuẩn quốc tế EMV có khả năng duyệt ngoại tuyến được thiết kế sẵn. Khi máy chấp nhận thẻ không kết nối được, chip trên thẻ và máy cùng kiểm vài điều kiện: thẻ còn hạn, mã PIN đúng (chip tự kiểm), số giao dịch ngoại tuyến liên tiếp chưa vượt bộ đếm, số tiền dưới hạn mức do ngân hàng phát hành cài vào chip. Nếu đạt, giao dịch được chấp nhận và được gửi về ngân hàng khi có kết nối.
Rủi ro ở đây là tài khoản có thể không còn đủ tiền vào lúc đối soát. Ai chịu khoản thiếu đó tuỳ quy tắc của mạng thẻ và hợp đồng giữa ngân hàng với người bán: có trường hợp ngân hàng phát hành chịu, có trường hợp người bán chịu vì tự chọn chấp nhận ngoại tuyến. Đây là lý do nhiều hãng hàng không từng bán hàng trên chuyến bay bằng chế độ ngoại tuyến nhưng giới hạn số tiền và đôi khi từ chối một số loại thẻ.
Với người dùng, hệ quả thực tế là giao dịch ngoại tuyến có thể hiện trên sao kê muộn vài ngày, và nếu tài khoản không đủ tiền khi đối soát, bạn có thể bị ghi nợ hoặc phát sinh phí theo điều khoản thẻ. Khi trả tiền ở nơi biết là không có mạng, nên ghi lại thời gian, số tiền và giữ biên nhận để đối chiếu sau.
Ví số ngoại tuyến trong các dự án tiền số quốc gia
Các ngân hàng trung ương nghiên cứu tiền số cho người dân, như ở khu vực đồng euro, Trung Quốc, Ấn Độ, đều đặt yêu cầu dùng được ngoại tuyến, với lý do thực tế: thiên tai, mất điện, vùng sóng yếu, và để tiền số gần với tiền mặt về tính riêng tư. Ngân hàng Trung ương châu Âu trong các tài liệu về euro số đã mô tả chức năng ngoại tuyến cho phép thanh toán giữa hai thiết bị đặt gần nhau, với mức riêng tư gần tiền mặt. Trung Quốc trong các đợt thử nhân dân tệ số có thử ví dạng thẻ cứng và chức năng "chạm điện thoại vào nhau" khi không có mạng.
Các thiết kế này đều dựa vào chip bảo mật: số dư ngoại tuyến nằm trong một vùng phần cứng tách biệt, chuyển từ chip này sang chip kia giống như trao tay một tờ tiền, và chỉ được nạp từ tài khoản trực tuyến trong hạn mức. Khi có mạng trở lại, thiết bị đồng bộ để hệ thống phát hiện bất thường. Khó khăn còn lại không nhỏ: không phải điện thoại nào cũng có chip bảo mật đủ chuẩn, mất máy là mất số dư, và nếu một mẫu chip bị bẻ khoá trên diện rộng thì có thể phải thu hồi hàng loạt.
Ở Việt Nam, chưa có hệ thống ví số ngoại tuyến cho người dân. Quét mã chuyển khoản cần mạng ở phía người trả để gửi lệnh; người bán không có mạng vẫn nhận được tiền nhưng không thấy thông báo ngay. Dịch vụ tiền di động có thể chạy trên điện thoại phổ thông qua cú pháp tin nhắn, cần sóng di động nhưng không cần internet. Vì vậy với người sống ở vùng hay mất sóng, hoặc trong mùa bão lũ, một khoản tiền mặt dự phòng nhỏ vẫn là phương án ngoại tuyến đáng tin nhất.
Những hiểu lầm hay gặp về thanh toán không cần mạng
"Ví điện thoại lưu tiền trong máy nên mất mạng vẫn trả được." Phần lớn ví điện tử và ứng dụng ngân hàng chỉ hiển thị số dư; số dư thật nằm trên máy chủ. Không có mạng thì ứng dụng không gửi được lệnh. Một số ví thẻ trên điện thoại có thể chạm thanh toán khi mất mạng nhờ mã thẻ token hoá lưu sẵn, nhưng khi đó máy của người bán vẫn phải kết nối để duyệt, trừ trường hợp duyệt ngoại tuyến có hạn mức.
"Chuỗi khối giải quyết được thanh toán ngoại tuyến." Không. Chuỗi khối cũng là một sổ cái; người nhận muốn biết tiền đã thật sự về thì phải kiểm sổ, tức là cần mạng. Các giải pháp ngoại tuyến cho tiền mã hoá đều quay về chip bảo mật hoặc chấp nhận rủi ro, giống tiền số truyền thống.
"Ngoại tuyến thì không ai biết mình tiêu gì." Chỉ đúng trong lúc giao dịch. Khi thiết bị kết nối lại, dữ liệu thường được đồng bộ để chống gian lận. Riêng tư thật sự giống tiền mặt đòi hỏi thiết kế cố ý không ghi lại, và đó là lựa chọn chính sách, không phải hệ quả tự nhiên của việc mất mạng.
Câu hỏi thường gặp
Mất sóng điện thoại thì có quét mã trả tiền được không?
Thông thường là không, vì lệnh chuyển khoản phải gửi từ ứng dụng của bạn tới ngân hàng qua mạng. Nếu người bán mất mạng còn bạn có mạng, tiền vẫn được chuyển, chỉ là người bán chưa thấy thông báo; khi đó nên đưa màn hình xác nhận giao dịch thành công cho người bán xem và để họ kiểm lại sau.
Thẻ đi tàu bị mất thì số dư có lấy lại được không?
Tuỳ hệ thống. Thẻ vô danh lưu số dư trên chip thường không lấy lại được, giống mất tiền mặt. Thẻ đăng ký tên hoặc liên kết tài khoản có thể được khoá và chuyển số dư sang thẻ mới. Bạn nên hỏi đơn vị phát hành thẻ khi mua và giữ biên nhận nạp tiền.
Thanh toán ngoại tuyến có riêng tư hơn thanh toán trực tuyến không?
Ở khoảnh khắc giao dịch thì có, vì không có máy chủ ghi lại ngay. Nhưng nhiều thiết kế vẫn đồng bộ dữ liệu khi có mạng trở lại để chống gian lận. Mức riêng tư cụ thể phụ thuộc vào việc hệ thống lưu bao nhiêu thông tin khi đồng bộ.
Vì sao hạn mức thanh toán ngoại tuyến thường thấp?
Vì trong lúc ngoại tuyến không ai kiểm được sổ cái, nên rủi ro chi tiêu kép và gian lận chỉ được kiểm soát bằng phần cứng và hạn mức. Hạn mức thấp giới hạn thiệt hại tối đa nếu chip bị bẻ khoá hoặc tài khoản không đủ tiền khi đối soát.
Giao dịch thẻ ngoại tuyến trên máy bay bị trừ tiền muộn có bình thường không?
Có, đó là đặc điểm của duyệt ngoại tuyến: giao dịch được lưu trên máy chấp nhận thẻ và gửi về khi có kết nối, có khi sau vài ngày. Bạn nên giữ biên nhận và đối chiếu sao kê; nếu số tiền khác biên nhận thì khiếu nại với ngân hàng phát hành thẻ.
Có nên giữ tiền mặt nếu đã dùng thanh toán số thành thạo?
Nên giữ một khoản nhỏ cho tình huống mất điện, mất sóng, ứng dụng gián đoạn hoặc thiên tai. Hiện chưa có phương án thanh toán số ngoại tuyến phổ biến nào ở Việt Nam thay được vai trò dự phòng của tiền mặt.