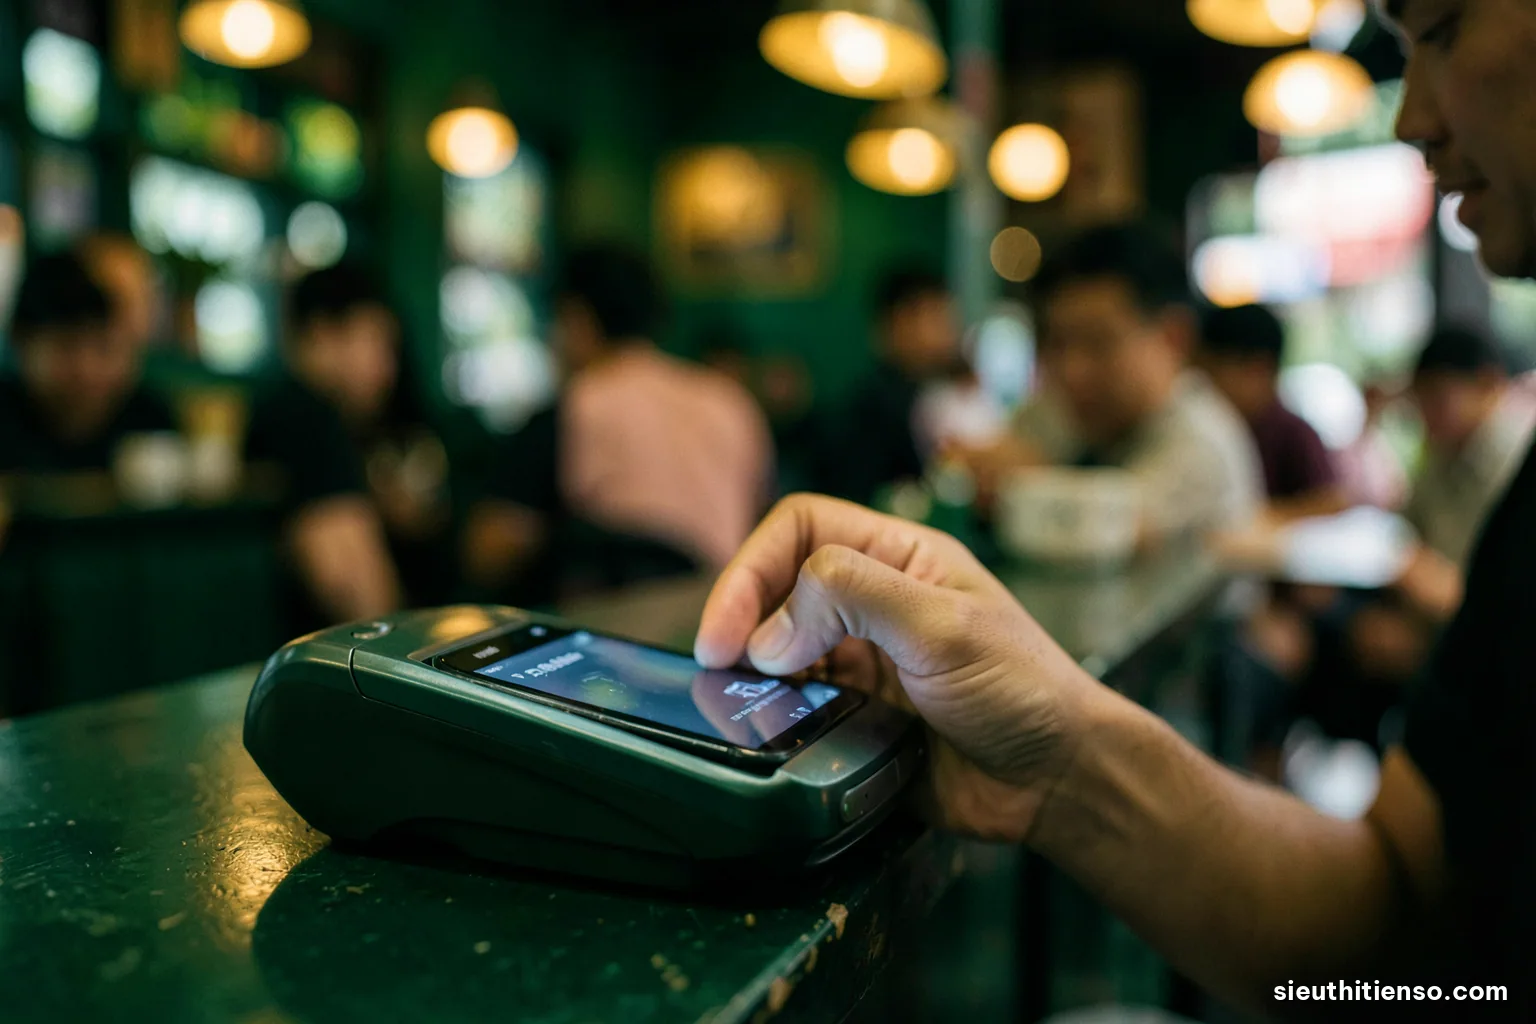
Trả bằng điện thoại thường khiến ta tiêu nhiều hơn vì nó làm mờ "nỗi đau trả tiền": cảm giác khó chịu khi phải rời xa đồng tiền của mình. Đếm tờ tiền, thấy ví mỏng đi là những tín hiệu mạnh; một cú chạm và tiếng "ting" thì gần như không gây cảm giác gì. Khi cảm giác mất mát yếu đi, cái phanh tự nhiên trong quyết định mua cũng lỏng ra.
Hiện tượng này được nghiên cứu kỹ nhất với thẻ tín dụng, sau đó mở rộng sang thẻ ghi nợ, thanh toán không chạm và ví điện tử. Bằng chứng nói chung ủng hộ hướng tác động, nhưng độ lớn thay đổi nhiều theo bối cảnh, loại hàng và từng người. Hiểu đúng cơ chế giúp bạn không đổ hết cho công nghệ, mà biết cài lại cái phanh ở đúng chỗ.
"Nỗi đau trả tiền" là gì
Khái niệm được Drazen Prelec và George Loewenstein trình bày rõ trong bài "The Red and the Black: Mental Accounting of Savings and Debt" (Marketing Science, 1998). Hai tác giả cho rằng con người không chỉ tính lợi ích của món hàng, mà còn chịu một cảm giác tiêu cực ngay khi trả tiền. Mua sắm vì vậy là cuộc giằng co giữa niềm vui tiêu dùng và nỗi đau trả tiền.
Trong mô hình của họ có một khái niệm then chốt là độ gắn kết (coupling): mức độ mà ta liên kết khoản trả với việc tiêu dùng. Trả tiền mặt ngay tại chỗ là gắn kết chặt: tiền đi, hàng đến, ta cảm nhận rõ cả hai. Trả bằng thẻ, trả sau, hay trả trọn gói từ trước làm khoản trả tách khỏi lúc dùng, nỗi đau bị đẩy đi hoặc bị pha loãng. Đó là lý do một kỳ nghỉ trả trước "cảm thấy" như miễn phí khi đang tận hưởng.
Ý tưởng này nằm trong dòng nghiên cứu rộng hơn về kế toán tâm lý của Richard Thaler, theo đó con người chia tiền vào các "tài khoản" trong đầu và đối xử khác nhau với chúng, dù tiền vốn thay thế được cho nhau. Thanh toán số thay đổi cách tiền rời khỏi các tài khoản trong đầu: không có ngăn ví nào vơi đi để ta nhìn thấy.
Dòng thời gian bằng chứng: từ thẻ tín dụng đến điện thoại
Các công trình dưới đây thường được trích dẫn khi bàn về hiệu ứng không tiền mặt. Mỗi công trình có thiết kế và giới hạn riêng:
- 1986, Richard Feinberg: trong một loạt thí nghiệm, chỉ cần có hình ảnh liên quan đến thẻ tín dụng trong phòng cũng khiến người tham gia ước sẵn lòng chi cao hơn. Đây là bằng chứng sớm rằng thẻ hoạt động như một tín hiệu khuyến khích chi tiêu.
- 2001, Drazen Prelec và Duncan Simester (Marketing Letters): tổ chức đấu giá kín vé xem bóng rổ và bóng chày cho sinh viên MIT. Nhóm được yêu cầu trả bằng thẻ tín dụng đưa ra mức giá cao hơn đáng kể so với nhóm trả tiền mặt, có trường hợp gần gấp đôi. Bài có nhan đề nổi tiếng "Always Leave Home Without It".
- 2001, Dilip Soman (Journal of Consumer Research): người trả bằng thẻ nhớ kém chính xác số tiền mình vừa chi so với người trả tiền mặt hay séc. Soman gọi đây là thiếu sự "diễn tập" (rehearsal) khoản trả, và cho thấy nó ảnh hưởng tới quyết định mua tiếp theo.
- 2007, Brian Knutson và cộng sự (Neuron): dùng chụp cộng hưởng từ chức năng, ghi nhận hoạt động ở vùng thuỳ đảo, một vùng liên quan tới cảm xúc khó chịu, tăng khi giá cao quá mức, và hoạt động này dự đoán quyết định không mua. Đây là bằng chứng gián tiếp cho "nỗi đau" có nền thần kinh, nhưng không phải bằng chứng về thẻ hay điện thoại.
- 2008, Priya Raghubir và Joydeep Srivastava: qua nhiều thí nghiệm, người tham gia sẵn lòng chi nhiều hơn khi dùng thẻ hay phiếu quà tặng so với tiền mặt, phù hợp với cách giải thích dựa trên độ "đau" của hình thức trả.
- Từ giữa thập niên 2010: nhiều nghiên cứu mở rộng sang thanh toán không chạm và ví di động, với kết quả nhìn chung cùng chiều nhưng độ lớn khác nhau giữa các nghiên cứu.
Cần nói rõ: con số "gần gấp đôi" của Prelec và Simester là kết quả của một bối cảnh cụ thể (vé sự kiện khan hiếm, sinh viên, đấu giá). Các nghiên cứu sau thường ghi nhận chênh lệch nhỏ hơn. Dùng con số đó như quy luật chung là đọc quá tay.
Bằng chứng chắc đến đâu
Phân biệt mức độ chắc chắn giúp tránh hai thái cực: coi thường hiệu ứng, hoặc tin rằng chuyển sang tiền mặt là giải quyết được mọi chuyện.
| Nhận định | Mức bằng chứng | Ghi chú |
|---|---|---|
| Hình thức trả ảnh hưởng tới mức sẵn lòng chi trong thí nghiệm | Mạnh: nhiều thí nghiệm, nhiều nhóm nghiên cứu | Độ lớn dao động rộng |
| Người trả bằng thẻ nhớ kém số tiền đã chi | Khá mạnh | Phụ thuộc thói quen xem thông báo, sao kê |
| Thanh toán bằng điện thoại làm tăng chi tiêu hơn cả thẻ | Còn tranh luận | Kết quả không đồng nhất; còn phụ thuộc thiết kế ứng dụng |
| Hiệu ứng mạnh hơn với mua sắm tuỳ ý so với hàng thiết yếu | Tương đối ủng hộ | Hàng thiết yếu ít co giãn theo cảm xúc |
| Ai dùng thanh toán số cũng sẽ tiêu quá tay | Không được ủng hộ | Nhiều người dùng thông báo, ngân sách để kiểm soát tốt hơn tiền mặt |
Điểm cuối cùng quan trọng với người đọc Việt Nam: thanh toán số không chỉ làm mờ cảm giác, nó còn để lại dấu vết chi tiết hơn tiền mặt. Người biết khai thác dấu vết đó có thể kiểm soát chi tiêu tốt hơn thời dùng tiền mặt.
Điện thoại khác thẻ ở chỗ nào
Ít bước hơn nữa. Thẻ còn cần rút ra, đưa, đôi khi ký hay nhập mã. Điện thoại đã sẵn trong tay, xác thực bằng khuôn mặt mất một giây. Mỗi bước bị bỏ đi là một cơ hội dừng lại bị mất.
Thanh toán nằm ngay trong nơi mua. Ví và thẻ lưu sẵn trong ứng dụng mua sắm, gọi đồ ăn, gọi xe. Khoảng cách giữa "muốn" và "đã trả" chỉ còn một nút bấm, thường được đặt ở vị trí dễ chạm nhất.
Khoản nhỏ lặt vặt trở nên vô hình. Trà sữa, phí giao hàng, gói dữ liệu, vật phẩm trong ứng dụng: từng khoản nhỏ, nhiều lần mỗi ngày. Với tiền mặt, ta còn thấy tờ tiền lẻ vơi đi; với điện thoại, các khoản này chỉ cộng dồn ở sao kê mà ít người đọc.
Nhưng có lực đối trọng: thông báo biến động. Mỗi lần trả, điện thoại báo số dư còn lại. Đây là một dạng "diễn tập" mà thẻ tín dụng không có. Với người thực sự đọc thông báo, hiệu ứng mờ đi có thể nhỏ hơn. Tắt thông báo vì phiền là tự bỏ đi lực đối trọng này.
Tiền trong tài khoản ghi nợ khác tiền vay. Phần lớn thanh toán bằng điện thoại ở Việt Nam trừ thẳng vào tài khoản thanh toán, không phải tín dụng. Nỗi đau mờ đi, nhưng giới hạn số dư vẫn còn. Khi ví hay ứng dụng liên kết với tín dụng, mua trước trả sau, giới hạn đó lỏng thêm.
Ai dễ bị ảnh hưởng hơn
Các nghiên cứu về kế toán tâm lý gợi ý rằng mức ảnh hưởng không đều giữa mọi người. Prelec và Loewenstein mô tả những người có "nỗi đau trả tiền" mạnh tự nhiên, và các nghiên cứu sau của Scott Rick, Cynthia Cryder và George Loewenstein (2008) phân biệt người "keo kiệt" (tightwad) chịu đau mạnh và người "phóng tay" (spendthrift) chịu đau yếu. Nhóm thứ hai được dự đoán chịu tác động mạnh hơn khi nỗi đau bị làm mờ thêm.
Bối cảnh cũng quan trọng. Khi mệt, đói, đang vội, đang ở nơi có thiết kế khuyến khích mua như phiên bán hàng trực tiếp, các quyết định nhanh chiếm ưu thế. Thanh toán một chạm khớp hoàn hảo với kiểu quyết định nhanh này. Ngược lại, với khoản chi lớn, đã cân nhắc từ trước như học phí hay tiền nhà, hình thức trả ít ảnh hưởng.
Một nhóm cần chú ý là người mới chuyển từ tiền mặt sang tiền số, gồm người lớn tuổi và người trẻ mới đi làm. Thói quen kiểm soát cũ dựa trên cảm giác ví mỏng đi không còn tác dụng, trong khi thói quen mới dựa trên đọc thông báo và sao kê chưa hình thành. Giai đoạn chuyển đổi là lúc chi tiêu dễ trượt nhất.
Phía bên kia quầy: người bán hiểu hiệu ứng này thế nào
Người bán biết rất rõ rằng mỗi bước ma sát bị bỏ đi là một phần trăm khách không bỏ giỏ hàng. Vì vậy các nền tảng mua sắm đầu tư vào thanh toán một chạm, lưu sẵn phương thức trả, tự điền địa chỉ, và đặt nút mua ở vị trí ngón cái chạm tự nhiên nhất. Những thiết kế này không xấu tự thân; chúng thật sự tiện cho người mua hàng thiết yếu. Nhưng chúng không trung lập: chúng được tối ưu cho việc bạn mua nhiều hơn.
Một số kỹ thuật khác cộng hưởng với việc nỗi đau trả tiền bị làm mờ: đơn vị tiền ảo như điểm, xu, kim cương khiến người mua khó quy đổi ra tiền đồng; giá được chia nhỏ theo ngày, theo kỳ ("chỉ vài nghìn mỗi ngày"); phí giao hàng được miễn khi mua đủ một ngưỡng, kéo người mua thêm món để đạt ngưỡng. Mỗi kỹ thuật đều khai thác một lỗ hổng trong cách não ta cảm nhận chi phí.
Hiểu điều này không phải để nghi ngờ mọi giao diện, mà để nhận ra lúc mình đang được dẫn. Khi thấy mình bấm mua nhanh hơn thường lệ, hoặc mua thêm để đạt ngưỡng miễn phí, đó là lúc đáng dừng vài giây và tự hỏi: món này có trong kế hoạch của mình không, hay của người bán?
Dùng hiểu biết này cho chính mình
Không cần quay về tiền mặt. Cách hiệu quả là cài lại một phần "nỗi đau" ở những chỗ cần, và giữ sự tiện lợi ở chỗ khác:
- Bật và thực sự đọc thông báo biến động; mỗi lần nhận, liếc qua số dư còn lại trước khi đóng.
- Mỗi tuần một lần, mở lịch sử giao dịch và đọc lướt bảy ngày qua; chỉ cần năm phút để "diễn tập" lại những khoản đã chi.
- Tách khoản chi tuỳ ý vào một ví hay tài khoản riêng có số dư giới hạn; khi hết là hết.
- Với ứng dụng mua sắm dùng nhiều, gỡ thẻ lưu sẵn hoặc bật xác thực lại cho mọi lần trả.
- Trước một khoản mua tuỳ ý trên một mức tự đặt, nói thành tiếng số tiền và quy ra thứ quen thuộc, như số giờ làm việc, trước khi bấm.
Các kỹ thuật đặt "ma sát" có chủ đích được bàn kỹ hơn trong bài riêng về chống mua bốc đồng. Ở đây chỉ cần nhớ nguyên lý: tiện lợi là tốt cho hàng thiết yếu, còn với mua sắm tuỳ ý, một chút bất tiện là người bạn của túi tiền.
Câu hỏi thường gặp
Thanh toán không tiền mặt có làm mọi người tiêu nhiều hơn không?
Bằng chứng thí nghiệm cho thấy hình thức trả ảnh hưởng tới mức sẵn lòng chi, nhưng độ lớn thay đổi nhiều theo người và bối cảnh. Không phải ai dùng thanh toán số cũng tiêu quá tay; người đọc thông báo và sao kê đều đặn có thể kiểm soát tốt hơn thời dùng tiền mặt.
Thẻ ghi nợ có gây hiệu ứng giống thẻ tín dụng không?
Thẻ ghi nợ cũng làm khoản trả bớt "đau" so với tiền mặt, nhưng vẫn bị giới hạn bởi số dư thật. Thẻ tín dụng còn thêm yếu tố trả sau, tách xa khoản trả khỏi lúc tiêu dùng. Vì vậy nhiều nghiên cứu ghi nhận hiệu ứng ở thẻ tín dụng rõ hơn.
Quay lại dùng tiền mặt có phải là cách tốt nhất để tiết kiệm?
Không nhất thiết. Tiền mặt giúp cảm nhận chi tiêu rõ hơn nhưng không để lại dấu vết để phân tích, dễ thất thoát và kém an toàn. Cách cân bằng là giữ thanh toán số cho tiện lợi, nhưng thêm ma sát và thói quen đọc sao kê cho khoản chi tuỳ ý.
Nỗi đau trả tiền có phải khái niệm đã được chứng minh?
Đây là một khái niệm lý thuyết có nhiều bằng chứng gián tiếp ủng hộ, từ thí nghiệm hành vi đến nghiên cứu hình ảnh não. Tuy vậy, cách đo nỗi đau trực tiếp và độ lớn của nó còn được tranh luận. Nên xem đây là mô hình giải thích hữu ích, không phải định luật.
Vì sao trả trước trọn gói lại khiến ta cảm thấy như miễn phí?
Theo khái niệm độ gắn kết của Prelec và Loewenstein, khi khoản trả tách xa thời điểm sử dụng, nỗi đau trả tiền không đi kèm trải nghiệm. Đến lúc dùng, ta chỉ cảm nhận niềm vui. Doanh nghiệp vận dụng điều này trong các gói trọn gói, gói thành viên.
Có cách nào đo xem mình có bị hiệu ứng này không?
Một cách đơn giản là ước tính tổng chi tuỳ ý tháng trước trước khi xem sao kê, rồi so với con số thật. Nếu chênh lệch lớn, cảm nhận chi tiêu của bạn đang kém hơn thực tế. Lặp lại vài tháng để xem thói quen mới có thu hẹp khoảng cách không.