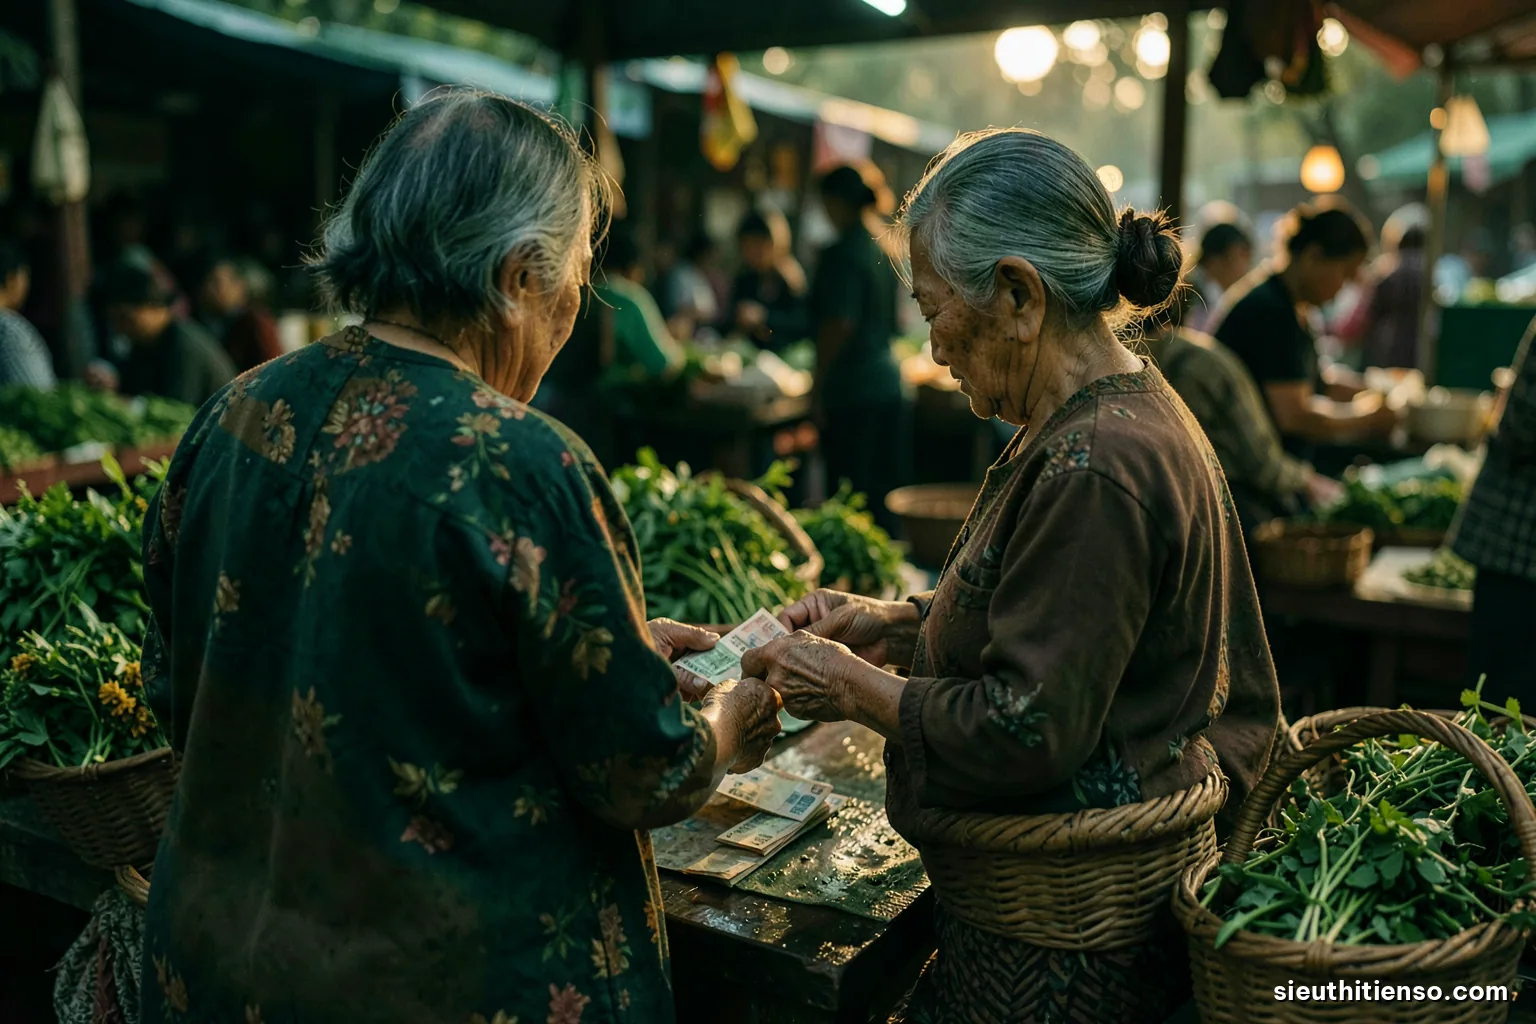
Tiền mặt vẫn tồn tại vì nó làm được những việc mà thanh toán số chưa thay được: chạy không cần điện và mạng, không cần tài khoản hay điện thoại, giữ riêng tư, giúp kiểm soát chi tiêu bằng cảm giác cầm tiền thật, và là khoản dự phòng an toàn nhất khi niềm tin vào hệ thống ngân hàng lung lay. Nó cũng là cánh cửa duy nhất để người dân nắm trực tiếp tiền của ngân hàng trung ương.
Một nghịch lý được các nhà kinh tế ghi nhận: ở nhiều nước, tỷ lệ thanh toán bằng tiền mặt giảm, nhưng lượng tiền mặt lưu hành lại không giảm, thậm chí tăng so với quy mô nền kinh tế. Lý do là người ta dùng tiền mặt ít hơn để mua bán, nhưng giữ nhiều hơn để dự phòng. Hiểu điều này giúp đánh giá đúng xu hướng "không tiền mặt" mà không cực đoan về phía nào.
Nghịch lý tiền mặt: dùng ít đi nhưng giữ nhiều hơn
Các nghiên cứu của nhiều ngân hàng trung ương, trong đó có công trình của Clemens Jobst và Helmut Stix năm 2017 về cái họ gọi là "nghịch lý tiền giấy", ghi nhận rằng ở nhiều nền kinh tế phát triển, giá trị tiền mặt lưu hành so với GDP tăng trong những thập niên gần đây, trong khi tỷ trọng thanh toán bằng tiền mặt tại điểm bán giảm rõ.
Lời giải nằm ở việc tách hai nhu cầu: nhu cầu giao dịch (dùng tiền mặt để trả tiền) và nhu cầu cất trữ (giữ tiền mặt làm dự phòng). Thanh toán số làm nhu cầu giao dịch giảm, nhưng lãi suất thấp kéo dài, các cú sốc như khủng hoảng tài chính 2008 và đại dịch COVID-19 năm 2020 làm nhu cầu cất trữ tăng. Nhiều ngân hàng trung ương ghi nhận lượng tiền mặt phát hành tăng vọt trong những tuần đầu của đại dịch, đúng lúc người ta ít ra đường mua sắm nhất.
Ngoài ra, một phần tiền mặt của các đồng tiền lớn như đô la Mỹ, euro được giữ ở nước ngoài, làm phương tiện cất trữ ở những nơi đồng nội tệ kém ổn định. Đây là nhu cầu mà thanh toán số nội địa không chạm tới.
Năm lý do kinh tế khiến tiền mặt khó bị thay thế
Chạy độc lập với hạ tầng. Tiền mặt không cần điện, sóng điện thoại, máy chủ ngân hàng hay pin. Khi bão lũ, mất điện diện rộng, sự cố hệ thống, nó vẫn hoạt động. Đây là giá trị bảo hiểm mà thanh toán số không cung cấp được.
Thanh toán xong ngay, không có bên thứ ba. Giao tờ tiền là xong giao dịch: không cần ai phê duyệt, không có phí, không có rủi ro bị đảo giao dịch hay treo tiền. Với người bán nhỏ, điều này có giá trị thật.
Riêng tư. Thanh toán số để lại dấu vết dữ liệu ở ngân hàng, ví, nhà bán lẻ. Tiền mặt cho phép mua những thứ bình thường mà không ai lưu lại. Riêng tư hợp pháp là một giá trị, không đồng nghĩa với che giấu sai phạm.
Không cần tài khoản, không cần kỹ năng số. Người lớn tuổi, trẻ em, người khuyết tật, người không có giấy tờ đầy đủ, người sống ở vùng sóng yếu đều dùng được tiền mặt. Theo khảo sát Global Findex 2021 của Ngân hàng Thế giới, khoảng 1,4 tỷ người trưởng thành trên thế giới chưa có tài khoản.
An toàn trước rủi ro hệ thống. Tiền mặt là khoản nợ của ngân hàng trung ương, không phụ thuộc vào sức khoẻ của một ngân hàng thương mại nào. Khi có tin đồn về ngân hàng, người dân tìm đến tiền mặt vì lý do đó.
Tiền mặt và hành vi chi tiêu
Các nhà kinh tế học hành vi từ lâu quan sát thấy người ta chi tiêu khác nhau tuỳ cách trả tiền. Drazen Prelec và George Loewenstein năm 1998 mô tả khái niệm "nỗi đau khi trả tiền": việc nhìn thấy tờ tiền rời khỏi ví tạo ra cảm giác mất mát rõ ràng, khiến người ta cân nhắc hơn. Thẻ và ví điện tử làm cảm giác đó mờ đi.
Nhiều thí nghiệm sau này, như nghiên cứu của Priya Raghubir và Joydeep Srivastava năm 2008, cho thấy người tham gia sẵn lòng chi nhiều hơn khi dùng thẻ so với tiền mặt trong cùng tình huống. Mức độ chênh lệch khác nhau giữa các nghiên cứu, và một số nghiên cứu gần đây thấy hiệu ứng nhỏ hơn khi người dùng đã quen thanh toán số; đây là chủ đề còn tranh luận về độ lớn.
Với hộ gia đình, ứng dụng thực tế là phương pháp "phong bì": chia tiền mặt theo từng khoản chi trong tháng, hết phong bì là dừng. Nhiều người Việt vẫn quản lý chi tiêu chợ búa theo cách này. Thanh toán số có công cụ thay thế, như tài khoản phụ, giới hạn chi tiêu, thông báo số dư, nhưng đòi hỏi người dùng chủ động thiết lập.
Tiền mặt và thanh toán số: bảng so sánh cân bằng
Không phương thức nào thắng ở mọi tiêu chí; bảng giúp chọn đúng công cụ cho từng tình huống.
| Tiêu chí | Tiền mặt | Thanh toán số |
|---|---|---|
| Hoạt động khi mất điện, mất mạng | Có | Thường không |
| Chi phí cho người dùng | Gần như không, trừ công rút tiền | Thường miễn phí với người mua, có phí với người bán ở một số kênh |
| Chi phí xã hội | In, vận chuyển, kiểm đếm, bảo vệ | Hạ tầng, an ninh mạng, xử lý gian lận |
| Riêng tư | Cao | Thấp hơn, dữ liệu được lưu |
| Rủi ro mất cắp, mất | Mất là mất hẳn | Có thể khoá, tra soát; nhưng có rủi ro lừa đảo trực tuyến |
| Thanh toán từ xa | Không | Có |
| Lưu vết để đối chiếu | Không, trừ khi có hoá đơn | Có, thuận tiện khi tranh chấp, kê khai |
Cách dùng hợp lý với đa số gia đình: thanh toán số cho phần lớn giao dịch hằng ngày và mọi giao dịch từ xa; giữ một lượng tiền mặt vừa phải cho dự phòng và cho những nơi chưa nhận chuyển khoản.
Mặt trái của tiền mặt mà người ủng hộ cũng cần thừa nhận
Tiền mặt có chi phí. Ngân hàng trung ương phải in, vận chuyển, thu hồi, tiêu huỷ; ngân hàng thương mại phải kiểm đếm, bảo vệ, chở tiền tới máy ATM; người bán phải đếm, thối, cất giữ. Những chi phí này ít khi hiện ra trên hoá đơn nhưng xã hội vẫn trả.
Tiền mặt cũng là phương tiện thuận tiện cho các hoạt động không minh bạch: trốn thuế, rửa tiền, giao dịch bất hợp pháp. Nhà kinh tế Kenneth Rogoff, trong cuốn The Curse of Cash (2016), lập luận rằng nên dần bỏ các tờ mệnh giá rất lớn vì chúng chủ yếu phục vụ cất trữ và hoạt động phi pháp, trong khi vẫn giữ mệnh giá nhỏ cho đời sống. Lập luận này gây tranh luận lớn; phía phản đối nhấn mạnh quyền riêng tư và vai trò dự phòng.
Ngoài ra, tiền mặt có rủi ro vật lý: mất cắp, cháy, hư hỏng, tiền giả. Người giữ nhiều tiền mặt trong nhà đối mặt với rủi ro mà tiền gửi ngân hàng không có. Nhìn đủ hai mặt giúp tránh hai thái cực: coi tiền mặt là lạc hậu cần xoá bỏ, hoặc coi thanh toán số là mối đe doạ cần né tránh.
Ví dụ giả định: một gia đình cân đối tiền mặt và tiền số
Gia đình anh Tâm ở Cần Thơ gồm hai vợ chồng đi làm, một con nhỏ và bà nội ngoài bảy mươi tuổi. Cách họ chia vai trò giữa tiền mặt và tiền số có thể tham khảo:
- Chi tiêu thường ngày: hai vợ chồng trả bằng mã QR và thẻ cho phần lớn khoản mua sắm, hoá đơn điện, nước, internet; mỗi người giữ vài trăm nghìn đồng tiền mặt cho gửi xe, hàng rong.
- Chi tiêu của bà: bà quen trả tiền mặt ở chợ. Gia đình rút cho bà một khoản cố định mỗi tuần, đồng thời cài ứng dụng ngân hàng với hạn mức chuyển khoản thấp để bà tập dùng khi muốn, không ép.
- Tiền dự phòng: một khoản tiền mặt đủ chi tiêu thiết yếu khoảng một tuần, để trong hộp kín ở nơi khô ráo, chỉ hai vợ chồng biết; kiểm định kỳ mỗi quý.
- Mùa mưa bão: trước mùa, rút thêm một ít tiền mặt mệnh giá nhỏ, sạc sẵn pin dự phòng, ghi số tài khoản quan trọng ra giấy cất cùng giấy tờ.
- Tiết kiệm: toàn bộ phần dư gửi ngân hàng, không giữ tiền mặt lớn ở nhà.
Cách chia này không phải công thức, nhưng minh hoạ nguyên tắc chính: tiền số cho tiện lợi, tiền mặt cho dự phòng và cho những người trong nhà chưa sẵn sàng với thanh toán số.
Tiền mặt ở Việt Nam trong thời thanh toán số
Thanh toán bằng mã QR và chuyển khoản tức thời đã phổ biến rất nhanh ở Việt Nam, từ quán cà phê vỉa hè tới chợ dân sinh. Nhưng tiền mặt vẫn hiện diện rõ: lì xì Tết, đám cưới, mua bán ở vùng nông thôn, giao dịch của người lớn tuổi, các khoản nhỏ lẻ ở chợ. Văn hoá trao tiền mặt trong các dịp lễ, hiếu hỉ mang ý nghĩa xã hội mà chuyển khoản chưa thay thế hoàn toàn.
Chính sách khuyến khích thanh toán không dùng tiền mặt nhằm giảm chi phí xã hội và tăng minh bạch, không nhằm cấm tiền mặt. Tiền giấy, tiền kim loại do Ngân hàng Nhà nước phát hành vẫn là phương tiện thanh toán hợp pháp.
Với từng gia đình, câu hỏi thực tế không phải "tiền mặt hay tiền số" mà là giữ bao nhiêu tiền mặt và để ở đâu. Một lượng đủ chi tiêu thiết yếu vài ngày, cất nơi an toàn, khô ráo, là mức dự phòng mà nhiều cơ quan quản lý khủng hoảng trên thế giới khuyến nghị. Phần còn lại để ở ngân hàng vừa an toàn hơn vừa sinh lãi.
Câu hỏi thường gặp
Tiền mặt có bị khai tử trong tương lai gần không?
Không có dấu hiệu Việt Nam hay các nước lớn có kế hoạch xoá bỏ tiền mặt. Nhiều ngân hàng trung ương còn khẳng định cam kết duy trì tiền mặt song song với thanh toán số. Tỷ trọng dùng giảm nhưng vai trò dự phòng vẫn được bảo vệ.
Giữ bao nhiêu tiền mặt ở nhà là hợp lý?
Không có con số chung. Nhiều cơ quan quản lý khủng hoảng khuyến nghị đủ cho chi tiêu thiết yếu vài ngày đến một tuần. Giữ quá nhiều tăng rủi ro mất cắp, cháy, hư hỏng và mất lãi; giữ quá ít thì không đủ khi hệ thống gián đoạn.
Vì sao ngân hàng trung ương vẫn phát hành tờ tiền mệnh giá lớn?
Tờ mệnh giá lớn phục vụ nhu cầu cất trữ và các giao dịch tiền mặt lớn hợp pháp, đồng thời giảm chi phí in và vận chuyển. Tranh luận về việc bỏ tờ mệnh giá lớn để giảm hoạt động phi pháp vẫn đang diễn ra ở nhiều nước.
Thanh toán bằng tiền mặt có rẻ hơn cho người bán không?
Tuỳ trường hợp. Tiền mặt không mất phí giao dịch nhưng tốn công đếm, thối, cất giữ, rủi ro tiền giả và mất cắp. Chuyển khoản qua mã QR thường không mất phí với người bán nhỏ, trong khi thanh toán thẻ có phí. Người bán nên tính đủ cả chi phí ẩn.
Tiền mặt có giúp tránh lừa đảo trực tuyến không?
Tiền mặt không bị chiếm đoạt qua mạng, nhưng có rủi ro riêng như tiền giả, trộm cắp, lừa đảo trực tiếp. Phòng chống lừa đảo trực tuyến hiệu quả hơn bằng bảo mật tài khoản và cảnh giác, không phải bằng cách quay lại chỉ dùng tiền mặt.